


熊本オフィスの
お知らせ・ブログ
Kumamoto News & Blog
2026.10.13
医院承継と遺留分~出資持分と診療所不動産が偏る構造を解説~
医院承継と遺留分|出資持分と診療所不動産が偏る構造を解説
医院承継の相続は、財産が多いから揉めるのではありません。
分けられない財産が、財産の大半を占めるから揉めます。
医療法人の出資持分と、診療所の土地建物。この2つを後継者に集約すると、遺留分の問題が表に出ます。
残された他の子には、渡せるものがほとんど残らないからです。
今回は、その構造と遺留分の考え方を整理します。対策は次回に扱いますので、まずは何が起きるのかをご確認ください。
この記事でわかること
- 医院承継の相続財産が、なぜ後継者一人に偏るのか
- 遺留分を侵害するとどうなるか。何を請求されるのか
- モデルケースで見る、遺留分侵害額の具体的な金額
医院承継の相続財産はなぜ後継者一人に偏るのか
医療法人の出資持分を、子どもたちで等分に分けたとします。
何が起きるか。社員総会での意思決定が割れます。承継した後継者が、法人の運営について兄弟の同意を要する状態になる。
診療方針や設備投資のたびに、経営に関わっていない相続人の判断を仰ぐことになります。
診療所の土地建物も同じです。共有にすれば、売却も建て替えも共有者全員の同意が要ります。
後継者が安心して診療を続けられる状態ではありません。
だから、この2つは後継者に集約するのが自然な形になります。
ここまでは、多くの先生がすでにお考えのとおりです。
問題はその先です。この2つが、相続財産の大半を占めてしまう。
出資持分と診療所不動産で財産の8割、9割ということは珍しくありません。残るのは預貯金だけ。
他の子に渡せるものが、ほとんどないという状態が生まれます。
一般の相続でも「不動産に偏ると揉める」と言われますが、医院承継はこれが二重になります。
事業用不動産と、事業そのものの価値(出資持分)。どちらも分けられない。ここが医業特有の難しさです。
遺留分とは|請求されると何が起きるか
遺言で「出資持分と診療所は長男に」と書けば、そのとおりに承継できます。
ただし、それで話が終わるわけではありません。
民法第1042条は、次のように定めています。
兄弟姉妹以外の相続人は、遺留分として、次条第一項に規定する遺留分を算定するための財産の価額に、次の各号に掲げる区分に応じてそれぞれ当該各号に定める割合を乗じた額を受ける。
一 直系尊属のみが相続人である場合 三分の一
二 前号に掲げる場合以外の場合 二分の一
配偶者や子が相続人であれば、財産全体の2分の1が遺留分の総枠です。相続人が複数いる場合は、この割合に各自の相続分を掛けたものが、それぞれの遺留分になります(同条第2項)。
遺言があっても、この部分は動かせません。
そして侵害された相続人は、次の請求ができます。民法第1046条第1項です。
遺留分権利者及びその承継人は、受遺者……又は受贈者に対し、遺留分侵害額に相当する金銭の支払を請求することができる。
金銭の支払、と書かれています。
平成30年の改正前は、請求されると財産そのものが共有状態になる仕組みでした。現在は金銭債権です。
出資持分や不動産が勝手に共有になることはなくなった一方で、後継者は現金を用意しなければならない立場になりました。
この改正(平成30年法律第72号)の原則的な施行期日は、法務省の示すとおり2019年(令和元年)7月1日です。
それより前に開始した相続には、改正前の規定が適用されます。
遺留分を計算する土台は、相続開始時の財産に生前贈与を加え、債務を差し引いた金額です(民法第1043条)。
※ 本記事の制度内容は2026年10月時点のものです。
医院承継で遺留分が大きくなりやすい理由
遺留分の金額は、財産の評価額で決まります。ここで効いてくるのが、医療法人の出資持分の評価です。
医療法人は、剰余金の配当ができません(医療法第54条)。
利益を外に出せないため、年月とともに法人の内部に積み上がっていきます。
その結果、出資持分の評価額は、開業当時に出したお金とはかけ離れた金額になっていることがあります。
「出資したのは1,000万円なのに、評価は1億円を超えていた」という話は、決して珍しくありません。
出資持分の評価は、財産評価基本通達194-2により、取引相場のない株式の評価方法に準じて行われます。
純資産の大きさが評価額に反映される仕組みです。
実際にいくらになるかは法人ごとに異なりますので、個別の評価が必要です。
ここで、ひとつ切り分けておきたい点があります。財産評価基本通達は、相続税の課税価格を計算するための基準です。
これに対して、遺留分を算定するための財産の価額(民法第1043条)は民法上の時価であり、相続税評価額と一致するとは限りません。
実務では相続税評価額が出発点として参照されますが、話し合いがまとまらず争いになれば、鑑定による評価が問題になります。
相続税の評価額がそのまま遺留分の金額になるわけではないとご理解ください。
そのうえで、遺留分の分母が大きくなるのに、渡せる現金は増えていない。これが医院承継で遺留分が問題になりやすい理由です。
出資持分そのものへの打ち手は、退職金による評価の引き下げなどが中心になります。
詳しくは医療法人の出資持分は退職金でいくら下がる?評価と承継の現実解をご覧ください。
評価ルールの先行きについては2028年の株式評価改正と医療法人出資持分|今動くべきかを判断もご参照ください。
持分のない法人へ移行する選択肢は、持分なし医療法人への移行|税制優遇のメリットと6年間の注意点で扱っています。
ケーススタディ|遺留分侵害額をモデル計算する
以下はモデルケースであり、実在の法人ではありません。
遺留分の算定に用いる時価と相続税評価額は、ここでは同額と仮定しています。
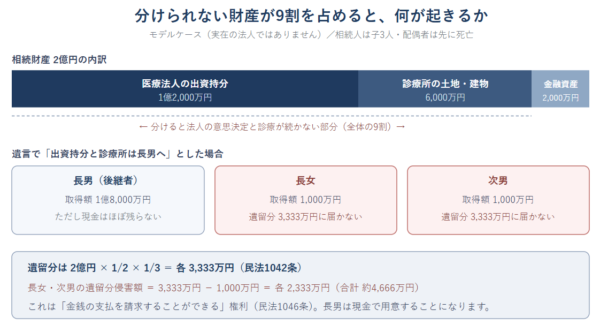
前提
- 理事長Aさん(70代)。配偶者は先に死亡。相続人は長男(後継者)・長女・次男の3名
- 医療法人の出資持分:1億2,000万円
- 診療所の土地建物(Aさん個人が所有し、法人へ賃貸):6,000万円
- 金融資産:2,000万円
- 相続財産の合計:2億円
- 遺言の内容:出資持分と診療所不動産は長男へ。金融資産は長女・次男に1,000万円ずつ
遺留分の計算
相続人は子3人ですから、遺留分の総枠は2分の1、各自の相続分は3分の1です。したがって一人あたりの遺留分は、
- 2億円 × 1/2 × 1/3 = 3,333万円
遺留分侵害額
- 長女:3,333万円 − 1,000万円 = 2,333万円
- 次男:3,333万円 − 1,000万円 = 2,333万円
- 合計:約4,666万円
長男が受け取ったのは1億8,000万円です。
金額だけ見れば十分に見えます。しかし中身は、換金できない出資持分と、診療を続けるために手放せない不動産です。
手元の現金はほぼゼロ。そこへ約4,666万円の金銭債務が乗ります。
※ 金額はモデルのための概算です。実際の評価額・税額は個別に異なります。
後継者が背負う代償金と資金繰り
ここからが、この問題のいちばん厳しいところです。
長男が約4,666万円を用意する方法を考えてみます。
出資持分を換金しようとすれば、法人に払戻しを求めることになり、法人から資金が出ていきます。
診療所の不動産を売れば、診療が続けられません。
承継した財産は、現金化しようとすると診療そのものを傷つけるという性質を持っています。
さらに、相続税の申告と納付の期限があります。国税庁のタックスアンサー「相続税の申告と納税」は、期限を「被相続人が死亡したことを知った日(通常の場合は、被相続人の死亡の日)の翌日から10か月以内」と示しています。納税もこの期限までです。
遺言があるため分割そのものは済んでいますが、遺留分をめぐる話し合いがついていなくても、この期限は延びません。
納税資金と代償金の両方が、同じ時期に必要になります。
なお、遺留分侵害額の請求に基づき支払う金銭の額が後から確定したときは、更正の請求ができます。
相続税法第32条第1項第3号の定めで、期限はその事由を知った日の翌日から4か月以内です。
いったん申告と納税を済ませ、確定後に精算するという順序になります。
民法には、支払時期についての規定もあります。第1047条第5項は、受遺者や受贈者の請求により、裁判所が支払について「相当の期限を許与することができる」と定めています。
ただしこれは裁判所の判断によるものであり、当てにして計画を立てられるものではありません。
では、どう備えるのか。
手元に現金を作っておく方法、生命保険を使う方法、退職金を組み合わせる方法があります。
遺言の書き方にも工夫の余地があります。次回、対策編としてこれらを扱います。
よくある質問
Q1. 生前に後継者へ出資持分を贈与しておけば、遺留分の対象から外れますか。
外れるとは限りません。民法第1044条第3項は、相続人に対する贈与について「一年」を「十年」と読み替えています。
あわせて対象を「婚姻若しくは養子縁組のため又は生計の資本として受けた贈与」に限る旨を定めています。
なお、同条第1項の後段には、当事者双方が遺留分権利者に損害を加えることを知って贈与をしたときは、一年前の日より前の贈与も算入するという定めがあります。
10年を過ぎれば当然に対象外、とはならない点にご注意ください。
後継者への出資持分の贈与が「生計の資本としての贈与」に当たるかは、事案ごとの判断になります。
顧問税理士や弁護士にご確認ください。
Q2. 遺留分を請求できる期間に制限はありますか。
あります。
民法第1048条は、遺留分権利者が相続の開始と侵害を知った時から1年間行使しないときは、時効によって消滅する旨を定めています。
相続開始の時から10年を経過したときも同様です。
Q3. 出資持分そのものを渡して済ませることはできますか。
民法第1046条の請求権は金銭の支払を求める権利です。
当事者の合意で財産を渡して代えることも考えられますが、その場合は課税関係が生じることがあります。
実行の前に税理士にご相談ください。
まとめ
- 医院承継の相続が揉めるのは、財産が多いからではなく、分けられない財産が財産の大半を占めるからです
- 出資持分と診療所不動産を後継者に集約するのは自然な判断ですが、その分だけ他の相続人に渡せるものが減ります
- 遺留分は遺言でも動かせません。侵害された相続人は金銭の支払を請求できます(民法第1046条)
- 医療法人は配当ができない分、出資持分の評価額が膨らみやすく、遺留分の分母を押し上げます
- 後継者は、現金化しにくい財産を承継しながら、相続税と代償金を同じ時期に用意することになります
次のアクション
まず、自院の財産構成を書き出してみてください。
出資持分の評価額、診療所不動産の評価額、そして現金・預金。この3つを並べたとき、現金が全体の何割になるかをご確認ください。
1割を切っているようであれば、遺留分は現実的な検討課題です。
そのうえで、相続人が何人いるかを当てはめてみてください。
判断に迷う点があれば、医業を専門とする税理士にご相談ください。
次回は、この代償金をどう用意するか。生命保険と退職金を使った原資の設計と、遺言の書き方を扱います。
この記事で参照した一次情報
- 民法(e-Gov法令検索) https://laws.e-gov.go.jp/law/129AC0000000089
- 相続税法(e-Gov法令検索) https://laws.e-gov.go.jp/law/325AC0000000073
- 医療法(e-Gov法令検索) https://laws.e-gov.go.jp/law/323AC0000000205
- 法務省「相続法の改正(民法及び家事事件手続法の一部を改正する法律について)」 https://www.moj.go.jp/MINJI/minji07_00222.html
- 国税庁「財産評価基本通達 第6節 医療法人の出資の評価」 https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/08/06.htm
- 国税庁 タックスアンサー No.4205「相続税の申告と納税」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4205.htm
※ 本記事は制度の一般的な説明です。個別の状況により取扱いは異なります。具体的な判断は税理士・弁護士にご相談ください。
この記事の監修
税理士法人昴 所長・税理士 山根和彦
医業に特化した税務・経営支援。医療法人の設立・節税・事業承継・相続対策を多数支援。