


熊本オフィスの
お知らせ・ブログ
Kumamoto News & Blog
2026.10.19
医院承継の遺留分対策|代償分割の原資を生命保険と退職金で作る
医院承継の遺留分対策|代償分割の原資を生命保険と退職金で作る
医院承継の遺留分対策として、まず遺言を思い浮かべる先生は多いと思います。
ただ、遺言だけでは足りません。
前回、相続財産2億円のモデルで、長女と次男の遺留分侵害額が合計約4,666万円になることを見ました。
請求されるのは金銭です。遺言に何と書いても、支払う現金がなければ後継者は動けません。
今回は、その約4,666万円をどこまで減らし、残りをどう用意するかを設計します。
この記事でわかること
- 遺留分対策の打ち手は3方向しかない。そのうち医療法人で使えるのはどれか
- 役員退職金と生命保険が、それぞれ遺留分にどう効くのか。効かせ方の違い
- モデルケースで見る、約4,666万円の侵害額を約520万円まで圧縮する数字
医院承継の遺留分対策は「現金をどう作るか」に尽きる
前回の結論を、3行で受け直します。医療法人の出資持分と診療所の土地建物は後継者に集約するほかなく、この2つで相続財産の9割を占めます。
他の子に渡せるものが残らないため、遺留分侵害額が生じます。
そして請求されるのは、財産そのものではなく金銭です(民法第1046条第1項)。
ここから、打ち手は3方向に整理できます。
A. 侵害額そのものを小さくする。 遺留分は財産の評価額で決まりますから、出資持分の評価が下がれば侵害額も下がります。
役員退職金が効くのはこの方向です。
B. 支払う現金を用意する。
侵害額が残るなら、後継者が払える状態を先に作っておきます。生命保険と手元資金の役割です。
C. 合意で対象から外す。 相続人の合意や家庭裁判所の手続きで、遺留分の問題を事前に片づける方向です。
このうちCについては、先に申し上げておきたいことがあります。
一般の事業承継では、経営承継円滑化法の民法特例(除外合意・固定合意)という制度がよく紹介されます。
後継者が受け取った自社株を、遺留分の計算から外したり、評価額を固定したりできる仕組みです。
この制度は、医療法人では使えません。 中小企業庁の申請マニュアルに、次のように書かれています。
なお、医療法人や社会福祉法人、外国会社は法における中小企業者には該当しません。
条文の構造も同じです。経営承継円滑化法は対象を「会社」と「個人」の2類型で定めており、会社法上の「会社」は株式会社・合名会社・合資会社・合同会社の4つです。医療法人はどれにも当たりません。事業承継の解説記事で民法特例を目にして期待された先生には申し訳ないのですが、この道は最初からふさがっています。
Cで医療法人に残るのは、遺留分の放棄です。こちらは後ほどご説明します。
※ 本記事の制度内容は2026年10月時点のものです。
代償分割とは|遺言で代償金を指示する
対策の器になるのが代償分割です。分けられない財産を一人が取得し、その代わりに他の相続人へ金銭を払う分け方をいいます。
家庭裁判所の審判でも、この方法が認められています。家事事件手続法第195条です。
家庭裁判所は、遺産の分割の審判をする場合において、特別の事情があると認めるときは、遺産の分割の方法として、共同相続人の一人又は数人に他の共同相続人に対する債務を負担させて、現物の分割に代えることができる。
ただ、審判まで行くのは最後の手段です。
実務では、遺言で先に決めておきます。「出資持分と診療所の土地建物は長男に相続させる。長男は代償として、長女および次男に対しそれぞれ金◯円を支払う」という書き方です。
遺言に代償金を書くことには、2つの意味があります。
ひとつは、遺産分割協議を経ずに承継の形が決まること。もうひとつは、先生ご自身が金額を決められることです。
遺留分侵害額の請求を待って金額が決まるのではなく、先に配分を示しておけます。
一方で、限界もはっきりしています。遺言に書いても、支払う現金がなければ実行できません。
代償金を書いた遺言は、原資の設計とセットで初めて機能します。ここから先が本題です。
打ち手A 役員退職金|評価を下げながら現金を作る
役員退職金は、遺留分に対して二方向に効きます。
ひとつは、出資持分の評価が下がる方向です。
退職金を支給すると法人の純資産が減り、純資産を反映する出資持分の評価額も下がります。
評価がどう下がるかの仕組みは、医療法人の出資持分は退職金でいくら下がる?評価と承継の現実解で詳しく扱っています。
ただし、下がる金額は退職金の満額ではありません。
退職金は損金になりますから、その分だけ法人税等が減ります。
現金は出ていきますが、納税が減った分は法人に残ります。実効税率を33%とすれば、5,000万円の退職金で純資産が目減りするのは差引およそ3,350万円です。
おおむね退職金の6割から7割とお考えください。
下げ幅は、法人の規模区分によっても変わります。
医療法人の出資持分は、財産評価基本通達194-2により、取引相場のない株式の評価方法に準じて評価されます。
小会社に相当すれば原則は純資産価額での評価ですので、下げ幅は上記のとおりです(納税義務者の選択により、類似業種比準価額を0.50の割合で併用することもできます)。
中会社・大会社に相当すると類似業種比準価額が入ってきます。
医療法人には配当がありませんので、比準するのは利益と簿価純資産の2要素です。
退職金を支給した事業年度は利益が落ちますから、この場合は下げ幅がもう少し大きくなることもあります。
出しすぎにも注意が要ります。 利益が出ない状態が直前期末と直前々期末の両方で続くと、「比準要素数1の会社」に該当することがあります。
該当すると原則として純資産価額での評価になり(納税義務者の選択により、類似業種比準価額を0.25の割合で加味する方法も選べます)、評価を下げるつもりが、方式が変わって狙いが外れることがあります(同通達189-2)。
退職金を支給した単年度に利益が落ちただけで、直ちに該当するわけではありません。
1口当たりの利益金額は直前期末以前2年間の平均を選ぶこともできます。ただ、赤字が続く見込みのある法人では、支給の前に確認しておきたい点です。
実際にいくらになるかは法人ごとに異なりますので、個別の試算が必要です。
もうひとつは、分けられる財産が増える方向です。
支給された退職金は、税引き後の手取りが個人の金融資産として残ります。出資持分や不動産と違い、これは遺言で自由に配れるお金です。他の子に渡せるものが増えます。
この2つ目が、実は効き方として大きいところです。
退職金は法人から個人へ財産を移す行為ですから、相続財産の総額そのものは、思ったほどは減りません。
それでも侵害額が解消に向かうのは、財産の中身が「分けられないもの」から「分けられるもの」へ入れ替わるからです。
退職金の資金設計で見落とせない2つのリスク
効き方が大きいぶん、リスクの側も見ておく必要があります。
法人から現金が出ていきます。 退職金の支給は、法人の資金繰りに直接響きます。設備投資の予定や借入の返済とぶつからないか、支給時期の検討が要ります。
不相当に高額な部分は、損金に算入されません。
法人税法第34条第2項は、役員に支給する給与のうち「不相当に高額な部分の金額として政令で定める金額」を損金不算入と定めています。
退職給与についての判定要素は、法人税法施行令第70条第2号に置かれています。
当該役員のその内国法人の業務に従事した期間、その退職の事情、その内国法人と同種の事業を営む法人でその事業規模が類似するものの役員に対する退職給与の支給の状況等に照らし、その退職した役員に対する退職給与として相当であると認められる金額を超える場合におけるその超える部分の金額
功績倍率をどう置くか、実際に否認された事例がどう判断されたかは、医療法人理事長の役員退職金~功績倍率と否認事例から見る適正額~をご覧ください。遺留分対策として退職金を使う場合も、金額の根拠づくりはこの記事と同じ土俵です。
打ち手B 生命保険|後継者に直接、現金を届ける
生命保険は、退職金とは効き方が違います。侵害額を下げるのではなく、払うための現金を後継者の手元に直接届ける手段です。
死亡保険金は、受取人として指定された人が自分の権利として受け取るものと理解されています。
相続財産として遺産分割の対象になるわけではありません。そのため、遺留分を算定するための財産の価額(民法第1043条)にも、原則としては含まれないと説明されます。
つまり、受取人を後継者にしておけば、遺留分の分母を増やさずに、後継者だけに現金を渡せることになります。
代償金の原資としては、これが保険の最大の利点です。
相続税の申告期限は10か月ですが、保険金は請求から比較的短い期間で支払われる点も、資金繰りの上では働きます。
ただし、ここには限界があります。
保険金の額が相続財産全体に比べて著しく大きく、相続人の間の不公平が見過ごせない程度に達している場合には、民法第903条の特別受益に準じた扱いをすべきだという考え方が実務にあります。
同条は、共同相続人のうちに遺贈や生計の資本としての贈与を受けた者があるときに、その価額を相続財産に加えて計算する規定です。
保険金そのものを直接の対象とする条文ではありませんが、著しく不公平な結果になる場面では争点になり得ます。
「保険にすれば遺留分から外れる」と単純には考えないほうが安全です。 相続財産の規模に対して保険金がどのくらいの割合になるか、他の相続人が受け取るものとの差がどの程度かは、設計の段階で見ておく必要があります。判断に迷う水準であれば、弁護士にご確認ください。
契約の形も確認しておきます。
代償金の原資として使うなら、契約者と被保険者を理事長、受取人を後継者にするのが基本形です。
法人契約の保険は、法人に保険金が入り、退職金の原資に回る性質のものですから、目的が違います。
両方を組み合わせる設計もありますが、それぞれ何のためのお金かを分けて考えたほうが、後で混乱しません。
ケーススタディ|約4,666万円をどこまで圧縮できるか
前回と同じモデルで、数字を追ってみます。
以下はモデルケースであり、実在の法人ではありません。遺留分の算定に用いる時価と相続税評価額は、ここでも同額と仮定しています。
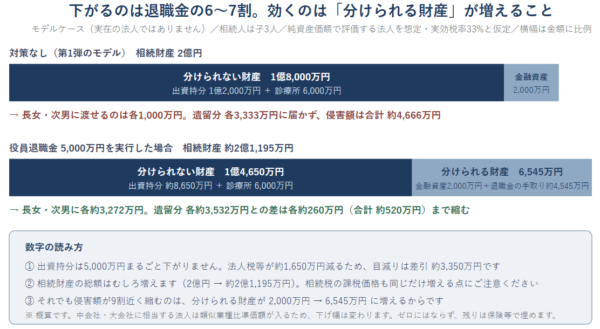
前回の状態(対策なし)
- 医療法人の出資持分:1億2,000万円/診療所の土地建物:6,000万円/金融資産:2,000万円=合計2億円
- 相続人は長男(後継者)・長女・次男の3名
- 遺留分は各自 2億円 × 1/2 × 1/3 = 3,333万円
- 長女・次男に渡せるのは各1,000万円。侵害額は各2,333万円、合計 約4,666万円
役員退職金5,000万円を実行した場合
理事長Aさんが退任し、法人から役員退職金5,000万円を受け取ったとします。純資産価額で評価する法人を想定し、実効税率33%・勤続40年と仮定した概算です。
- 法人税等が約1,650万円減るため、純資産の目減りは差引 約3,350万円。出資持分の評価は 約8,650万円(1億2,000万円から約3,350万円の減少)
- 退職金は、退職所得控除と2分の1課税を経て、手取りが 約4,545万円 残ります(納める税は約455万円)
- 相続財産:出資持分8,650万円+診療所6,000万円+金融資産2,000万円+退職金の手取り4,545万円 = 約2億1,195万円
- 遺留分は各自 2億1,195万円 × 1/2 × 1/3 = 約3,532万円
- 遺言:出資持分と診療所は長男へ。分けられる財産6,545万円は長女・次男に 各約3,272万円
- 侵害額:3,532万円 − 3,272万円 = 各約260万円(合計 約520万円)
ここで、おやと思われたかもしれません。
相続財産の総額は、2億円から約2億1,195万円へ増えています。
法人税等が約1,650万円減る一方、個人の側で納める税は約455万円ですから、差額のおよそ1,200万円が家族の手元に残るためです。
総額が増えれば、遺留分の分母も増えます。
そして相続税の課税価格も同じだけ増えますので、この1,200万円がそのまま手元に残るわけではありません。 差額のうち相続税で持っていかれる分を差し引いて考える必要があります。
それでも侵害額が合計約4,666万円から約520万円へ、9割近く縮みました。
理由はひとつです。分けられる財産が2,000万円から6,545万円へ増えたからです。
遺留分対策は、財産を減らす作業ではなく、配れる形に組み替える作業だとご理解ください。
そして、ゼロにはなりません。 約520万円は残ります。ここを埋めるのが、次の生命保険の役割です。
残りを保険で埋める/退職金を出せない場合
残った約520万円は、受取人を長男とする死亡保険金で用意しておけば足ります。
この規模なら、保険金が相続財産に比べて著しく大きいという水準にはなりません。無理のない設計です。
一方、法人の資金繰りが許さない、あるいは在任を続ける事情があるときは、退職金の方向は使えません。
その場合は侵害額が合計約4,666万円のまま残りますので、保険だけでこの水準を用意することになります。
保険料の負担が重くなるうえ、保険金額そのものが大きくなりますから、前述した持戻しの論点にも近づきます。
退職金で圧縮してから保険で埋めるほうが、全体としては無理が少なくなります。
※ 金額はモデルのための概算です。実効税率と退職金の手取りは、法人の規模や勤続年数によって変わります。
租税特別措置法第67条(社会保険診療報酬の所得計算の特例)を適用している法人では、減税の効果も変わります。
実際の評価額・税額は個別に異なります。
よくある質問
Q1. 長女と次男に、生前に遺留分を放棄してもらうことはできますか。
制度としてはあります。民法第1049条第1項は、次のように定めています。
相続の開始前における遺留分の放棄は、家庭裁判所の許可を受けたときに限り、その効力を生ずる。
放棄する本人が家庭裁判所へ申し立て、許可を受ける必要があります。
本人の意思によるものですから、先生の側から求めて整うものではありません。また同条第2項は、一人が放棄しても他の相続人の遺留分には影響しないと定めています。
長女が放棄しても、次男の遺留分が増えるわけではないということです。
Q2. 生命保険だけで備えておけば足りますか。
金額の置き方によります。侵害額に見合う保険金があれば支払いには足りますが、本文で触れたとおり、保険金が相続財産に比べて著しく大きい場合には争点になり得ます。
退職金で侵害額そのものを圧縮したうえで、残りを保険で埋めるほうが、全体としては無理が少なくなります。
Q3. 代償金を分割払いにすることはできますか。
当事者の合意で支払方法を定めることは考えられます。
裁判所が支払について相当の期限を許与できる規定(民法第1047条第5項)もありますが、これは裁判所の判断によるものです。
分割払いを前提に計画を立てるより、期限までに払える原資を用意しておくほうが確かです。
まとめ
- 医院承継の遺留分対策の打ち手は、A 侵害額を下げる/B 現金を用意する/C 合意で外すの3方向です
- Cのうち経営承継円滑化法の民法特例は、医療法人では使えません(中小企業庁の申請マニュアルに明記)。残るのは遺留分の放棄ですが、相続人本人の申立てが要ります
- 役員退職金は、出資持分の評価を下げると同時に、遺言で配れる現金を増やします。ただし下がるのは退職金の6割から7割程度で、満額ではありません。法人の資金繰りへの影響と、不相当に高額な部分の損金不算入にも注意が要ります
- 生命保険は、遺留分の分母を増やさずに後継者へ現金を届けられます。ただし金額が相続財産に比べて著しく大きい場合は争点になり得ます
- 遺言に代償金を書くだけでは動きません。原資の設計とセットにして初めて機能します
次のアクション
前回、自院の財産構成を書き出していただきました。今回はその表に1行足してみてください。
「他の子に渡せる財産」がいくらあるか、という行です。
相続人の人数で割った遺留分の額と並べたとき、差額が出るはずです。
その差額が、用意すべき金額の目安になります。
そのうえで、退職金でいくら圧縮できそうか、保険でいくら埋めるかを、顧問税理士と一緒に置いてみてください。
金額の根拠づくりには時間がかかりますので、早めに着手されることをおすすめします。
この記事で参照した一次情報
- 民法(e-Gov法令検索) https://laws.e-gov.go.jp/law/129AC0000000089
- 家事事件手続法(e-Gov法令検索) https://laws.e-gov.go.jp/law/423AC0000000052
- 法人税法(e-Gov法令検索) https://laws.e-gov.go.jp/law/340AC0000000034
- 法人税法施行令(e-Gov法令検索) https://laws.e-gov.go.jp/law/340CO0000000097
- 国税庁「財産評価基本通達 194-2(医療法人の出資の評価)」 https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/08/06.htm#a-194_2
- 中小企業庁「中小企業経営承継円滑化法 申請マニュアル『民法特例』」(令和3年2月) https://www.chusho.meti.go.jp/zaimu/shoukei/shoukei_enkatsu/minpou_manual.pdf
※ 本記事は制度の一般的な説明です。個別の状況により取扱いは異なります。具体的な判断は税理士・弁護士にご相談ください。
この記事の監修
税理士法人昴 所長・税理士 山根和彦
医業に特化した税務・経営支援。医療法人の設立・節税・事業承継・相続対策を多数支援。