


熊本オフィスの
お知らせ・ブログ
Kumamoto News & Blog
2026.10.26
小規模宅地等の特例と医療法人|持分の有無で変わる評価減の区分
小規模宅地等の特例と医療法人|持分の有無で変わる評価減の区分
診療所の敷地は、院長の財産のなかで大きな比重を占めます。相続のときにこの土地の評価をどれだけ下げられるかで、納税額は大きく変わります。
使える制度が小規模宅地等の特例です。
ただしこの特例、診療所を誰が開設しているかによって、使える区分そのものが変わります。
同じ土地、同じ診療所でも、個人開業のままか、医療法人にしているか、その医療法人に持分があるかないかで、検討する区分が変わります。
8割減が使える区分もあれば、5割にとどまる区分もあります。今回はその分かれ目を条文で整理します。
この記事でわかること
- 診療所の敷地が、小規模宅地等の特例のどの区分に当たるか。分かれ目は「誰が開設しているか」
- 持分の定めのない医療法人で問題になる、「出資の総額の50%超」という要件の読み方
- 同じ300㎡の敷地で、開設の形によって課税価格がいくら変わるかのモデルケース
※ 本記事の制度内容は2026年10月時点のものです。
小規模宅地等の特例で、診療所の敷地はどの区分になるか
結論から申し上げます。診療所の敷地は、開設の形によって「特定事業用宅地等」「特定同族会社事業用宅地等」「貸付事業用宅地等」の3つに分かれます。
そして減額割合は、前の2つが8割、最後の1つが5割です。
なお、無償で貸している場合は、そもそも特例の対象から外れます。
小規模宅地等の特例は、租税特別措置法第69条の4に定められた制度です。
相続で取得した宅地等のうち一定のものについて、相続税の課税価格に算入する価額を引き下げます。
対象になる区分は4つあり、減額の大きさは条文が次のように定めています。
一 特定事業用宅地等である小規模宅地等、特定居住用宅地等である小規模宅地等及び特定同族会社事業用宅地等である小規模宅地等 百分の二十
二 貸付事業用宅地等である小規模宅地等 百分の五十
(租税特別措置法第69条の4第1項、e-Gov法令検索)
課税価格に算入するのが2割、つまり8割の減額です。貸付事業用宅地等だけは5割が算入され、減額は5割にとどまります。限度面積も違い、国税庁のタックスアンサーは特定事業用宅地等と特定同族会社事業用宅地等を400㎡、特定居住用宅地等を330㎡、貸付事業用宅地等を200㎡としています(国税庁タックスアンサーNo.4124)。
面積の上限が倍、減額割合も8割と5割。どの区分に入るかで、評価減の効き方はまったく変わります。
開設と貸借の形で分かれる|個人開業医・持分あり医療法人・持分なし医療法人
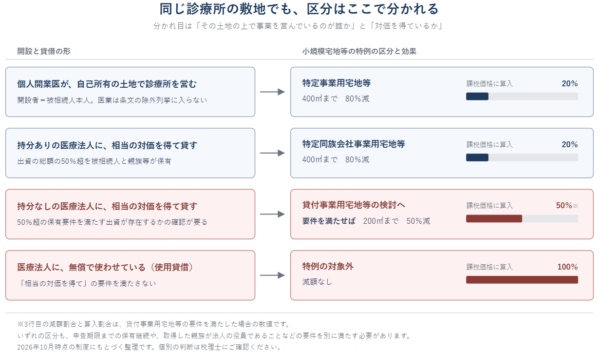
分かれ目は「その土地の上で事業を営んでいるのが誰か」です。順に見ていきます。
個人開業医が自己所有の土地で診療所を営んでいた場合
特定事業用宅地等になります。 400㎡まで8割減の対象です。
ここで気をつけたいのが、条文が一部の事業を除外している点です。
特定事業用宅地等 被相続人等の事業(不動産貸付業その他政令で定めるものを除く。以下この号及び第三号において同じ。)の用に供されていた宅地等で…
(租税特別措置法第69条の4第3項第1号、e-Gov法令検索)
「政令で定めるもの」の中身は、租税特別措置法施行令第40条の2第7項に書かれています。
法第六十九条の四第三項第一号及び第四号に規定する政令で定める事業は、駐車場業、自転車駐車場業及び準事業とする。
除外されるのは不動産貸付業・駐車場業・自転車駐車場業・準事業の4つです。
医業はこの列挙に含まれていません。
ですから、個人開業医が自分の土地で診療所を営んでいた場合、その敷地は除外事由に当たらず、後継者が事業を引き継いで申告期限まで保有し続けるなどの要件を満たせば、特定事業用宅地等として8割減の対象になります。
持分ありの医療法人に、有償で貸していた場合
特定同族会社事業用宅地等になり得ます。 こちらも400㎡まで8割減です。
医療法人にすると、診療所を営んでいるのは法人であって、被相続人個人ではなくなります。
被相続人は土地を法人に貸している立場です。
この場合に使うのが特定同族会社事業用宅地等の区分で、条文は次のように定めています。
特定同族会社事業用宅地等 相続開始の直前に被相続人及び当該被相続人の親族その他当該被相続人と政令で定める特別の関係がある者が有する株式の総数又は出資の総額が当該株式又は出資に係る法人の発行済株式の総数又は出資の総額の十分の五を超える法人の事業の用に供されていた宅地等で、当該宅地等を相続又は遺贈により取得した当該被相続人の親族(財務省令で定める者に限る。)が相続開始時から申告期限まで引き続き有し、かつ、申告期限まで引き続き当該法人の事業の用に供されているもの…
(租税特別措置法第69条の4第3項第3号、e-Gov法令検索)
持分ありの医療法人、いわゆる経過措置型医療法人には出資持分があります。
理事長とご家族で出資の総額の50%超を保有しているケースは珍しくありません。
その場合、この数値要件については条文どおりに割合を計算できることになります。
持分なしの医療法人に、有償で貸していた場合
ここが今回の本題です。特定同族会社事業用宅地等の保有要件を満たせるかどうかが問題になり、満たせない場合は貸付事業用宅地等の検討に進みます。 理由は次の章で条文に沿って見ていきます。
なお、貸付事業用宅地等に進んだからといって、自動的に200㎡・5割減が使えるわけではありません。 こちらにはこちらの要件があります。この点は後ほど触れます。
持分なし医療法人と「出資の総額の50%超」という要件
前章で引用した条文をもう一度ご覧ください。
この規定が求めているのは、株式の数または出資の額による保有要件です。
「被相続人及び…親族その他…特別の関係がある者が有する株式の総数又は出資の総額」が、「発行済株式の総数又は出資の総額」の十分の五を超えること。条文はここを、株式か出資かの数量で測っています。
大切なのは、この要件を別のもので置き換える文言が、条文に用意されていないことです。
社員としての地位も、理事という立場も、親族が実質的に経営を握っているという事実も、条文は保有要件の代わりとして扱っていません。
特別関係者の範囲を定めた租税特別措置法施行令第40条の2第16項も、「被相続人(…)が法人の発行済株式総数等の十分の五を超える数又は金額の株式又は出資を有する場合における当該法人」という書き方で一貫しています(e-Gov法令検索)。合算する人の範囲を広げる規定であって、測る物差しを変える規定ではありません。
なお、区分の名前は「特定同族会社事業用宅地等」ですが、条文の本文は「法人」と書いています。医療法人は会社ではないから対象外、という理屈ではありません。
あくまで、条文が定めた要件を満たすかどうかで決まります。
基金拠出型の「基金」は、この要件の出資にあたるのか
持分の定めのない医療法人のうち、基金拠出型には「基金」があります。お金が拠出されている以上、これが出資にあたらないのか、という疑問が当然に生じます。ここは分けて考える必要があります。
基金とは何か。医療法施行規則第30条の37は、こう定義しています。
社団である医療法人(持分の定めのあるもの…を除く。…)は、基金(社団である医療法人に拠出された金銭その他の財産であつて、当該社団である医療法人が拠出者に対して本条及び次条並びに当該医療法人と当該拠出者との間の合意の定めるところに従い返還義務(…)を負うものをいう。…)を引き受ける者の募集をすることができる旨を定款で定めることができる。
基金は、医療法人が拠出者に返す義務を負うものです。 同条第2項は「前項の基金の返還に係る債権には、利息を付することができない」としており、拠出者が持つ返還請求権を「債権」と位置づけています。議決権についても、医療法第46条の3の3が「社員は、各一個の議決権を有する」と定めており(e-Gov法令検索)、基金をいくら拠出したかで議決権が増えるしくみにはなっていません。
税務の取扱いとして参考になる一次情報もあります。
大阪国税局は2009年(平成21年)4月24日付の文書回答事例「基金拠出型の社団医療法人における基金に関する法人税及び消費税の取扱いについて」で、基金が法人税法第2条第16号に掲げる資本金等の額の算出基礎となる「資本金の額又は出資金の額」に該当せず、消費税法第12条の2の「資本金の額又は出資の金額」にも該当しないという照会者の見解について、「ご照会に係る事実関係を前提とする限り、貴見のとおりで差し支えありません」と回答しています(国税庁)。
ただし、この回答は法人税と消費税についてのものです。
小規模宅地等の特例の「出資の総額」について直接答えたものではありませんので、そのまま当てはめることはできません。
基金を出資と区別する整理を補強する材料として読むべきものです。
2026年10月時点で税理士法人昴が確認した範囲では、持分の定めのない医療法人への貸付けの敷地について、この区分の適用可否を直接説明した国税庁・国税局の公表資料は確認できていません。
質疑応答事例、文書回答事例、租税特別措置法関係通達(相続税関係)第69条の4関係のいずれにも見当たりませんでした。
見つからなかったということであって、取扱いが存在しないと確認できたわけではありません。
実際の適用にあたっては、相続開始の直前における定款と権利関係を確認したうえで、税理士にご相談ください。
「持分なし」と間違えやすい類型があります
ひとつ注意点があります。出資額限度法人は、持分なしの医療法人ではありません。 厚生労働省の通知は、これを次のように定義しています。
本通知において「出資額限度法人」とは、出資持分の定めのある社団医療法人であって、その定款において、社員の退社時における出資持分払戻請求権や解散時における残余財産分配請求権の法人の財産に及ぶ範囲について、払込出資額を限度とすることを明らかにするものをいうこと。
(厚生労働省医政局長通知「いわゆる『出資額限度法人』について」平成16年8月13日医政発第0813001号、厚生労働省)
払戻額に上限を設けているだけで、出資持分そのものはあります。
なお、2007年(平成19年)4月1日以降、持分のある医療法人を新たに設立することはできません(医療法第44条第5項、医療法施行規則第31条の2)。いま持分ありなのは、それ以前に設立された法人です。
そして、判定の時点は「相続開始の直前」です。
いま定款を持分なしに変えていても、相続が起きた時点の類型で判断されます。
移行の時期と相続の時期の前後関係は、実際の適用を左右します。
貸付事業用宅地等との優先関係は条文が決めている
もうひとつ押さえておきたいのが、2つの区分が重なったときの扱いです。
条文は、貸付事業用宅地等の定義からあらかじめ特定同族会社事業用宅地等を外しています。
貸付事業用宅地等 被相続人等の事業(不動産貸付業その他政令で定めるものに限る。…)の用に供されていた宅地等で、次に掲げる要件のいずれかを満たす当該被相続人の親族が相続又は遺贈により取得したもの(特定同族会社事業用宅地等及び相続開始前三年以内に新たに貸付事業の用に供された宅地等(…)を除き、政令で定める部分に限る。)をいう。
(租税特別措置法第69条の4第3項第4号、e-Gov法令検索)
貸付先の医療法人が50%超の要件を満たすなら特定同族会社事業用宅地等、満たさないなら貸付事業用宅地等の検討へ。 どちらを選ぶかという話ではなく、条文が順番を決めています。
そして「検討へ」であって、「5割減が確定」ではありません。
貸付事業用宅地等にも独自の要件があります。
その貸付けが相当の対価を得た継続的なものか、取得した親族が貸付事業を引き継いで申告期限まで続けているか、相続開始前3年以内に新たに貸付事業に供した土地ではないか。
さらに、ほかの宅地と併用するなら限度面積の調整も入ります。200㎡は、無条件に別枠で使える面積ではありません。
ケーススタディ|同じ300㎡の敷地が、形によっていくら変わるか
モデルケースで数字を見てみます。以下は実在の事例ではなく、説明のために設定したモデルケースです。
前提
- 診療所の敷地は300㎡、小規模宅地等の特例を適用する前の相続税評価額は6,000万円
- 後継者である長男が、この敷地を相続する。長男は医療法人の理事である
- 申告期限まで保有を続け、事業も続ける。医療法人への貸付けは相当の対価を得て継続的に行っている
- 3年以内に新たに貸付事業に供した土地ではなく、ほかに特例を使う宅地はない
- 比較を分かりやすくするため、4つのケースとも特例適用前の評価額は同じ6,000万円と仮定します(実際には借地権の有無などで評価額自体も変わります)
- ケースCは、特定同族会社事業用宅地等の保有要件を満たさないものとして、貸付事業用宅地等に当たると仮定した場合の数値です(この点の取扱いは前章で述べたとおり、公表資料では確認できていません)
| ケース | 開設と貸借の形 | 区分 | 特例適用後の課税価格 | 減額 |
|---|---|---|---|---|
| A | 個人開業医が自己所有地で診療所 | 特定事業用宅地等 | 1,200万円 | 4,800万円 |
| B | 持分あり医療法人に有償で貸付 | 特定同族会社事業用宅地等 | 1,200万円 | 4,800万円 |
| C | 持分なし医療法人に有償で貸付 | 貸付事業用宅地等 | 4,000万円 | 2,000万円 |
| D | 医療法人に無償で貸付(使用貸借) | 特例の対象外 | 6,000万円 | 0円 |
ケースAとBは400㎡まで8割減ですから、300㎡すべてが対象です。6,000万円の2割にあたる1,200万円が課税価格になります。
ケースCは限度面積が200㎡です。300㎡のうち200㎡分(4,000万円)だけが5割減の対象となって2,000万円、残りの100㎡分(2,000万円)はそのまま。合計4,000万円が課税価格です。
ケースDは後ほど触れますが、無償で貸していると特例の対象から外れます。6,000万円がそのまま課税価格になります。
AとCの課税価格の差は2,800万円です。仮に相続税の限界税率が40%だとすると、税額にしておよそ1,120万円の差になります(税率は各法定相続分に応ずる取得金額によって変わります。
実際の税額は財産全体の構成で決まりますので、あくまで差の大きさを示す目安としてご覧ください)。
持分なしへの移行を考えている方へ
この数字を見て、「持分なしへの移行はやめたほうがよいのか」と思われたかもしれません。そう単純な話ではありません。
持分なしの医療法人へ移行する最大の目的は、出資持分そのものが相続財産から外れることにあります。
出資持分の評価額が数億円に達するケースもあり、その評価問題が解消される効果は、敷地の評価減の差とは桁が違うことも珍しくありません。移行の制度と注意点は持分なし医療法人への移行|税制優遇のメリットと6年間の注意点で、出資持分の評価そのものは医療法人の出資持分は退職金でいくら下がる?評価と承継の現実解で扱っています。
申し上げたいのは、移行の判断材料に「診療所の敷地の評価減が下がる可能性」も入れておいてください、ということです。 出資持分の評価だけを見て決めると、敷地の分が見落とされます。税理士法人昴では、出資持分と不動産を両方の側から並べたうえで、10年先の相続まで含めてご相談をお受けしています。
見落としやすい3つの要件
区分が決まっても、それだけで特例が使えるわけではありません。実務で落とし穴になりやすいものを3つ挙げます。
1つ目は、土地を相続した親族が申告期限において法人の役員であることです。 特定同族会社事業用宅地等の「財務省令で定める者」の中身は、租税特別措置法施行規則第23条の2第5項にこう書かれています。
法第六十九条の四第三項第三号に規定する財務省令で定める者は、同号に規定する申告期限において同号に規定する法人の法人税法第二条第十五号に規定する役員(清算人を除く。)である者とする。
医療法人でいえば理事であることが求められます。
敷地を相続するのが、医療法人の運営に関わっていないご家族だと、この要件で外れます。
ただし特例そのものが消えるわけではありません。国税庁が公表している記載例では、申告期限に法人の役員になっていない相続人が取得した部分について「特定同族会社事業用宅地等には該当しないものの(中略)貸付事業用宅地等として、小規模宅地等の特例の適用を選択することができる」としています(国税庁「小規模宅地等についての相続税の課税価格の計算の特例に係る相続税の申告書の記載例等について(情報)」令和3年4月1日・PDF 事例3)。
ほかの要件を満たせば、8割減は使えなくても5割減を選ぶ余地は残るということです。
誰がその土地を相続するかは、遺産分割の設計の段階で決まる話です。
分割の話し合いに入る前に確認しておきたい点です。
2つ目は、相当の対価を得て貸していることです。 租税特別措置法関係通達69の4-23は、法人に貸し付けられていた宅地等について「当該貸付けが同条第1項に規定する事業に該当する場合に限る」としています(国税庁)。その「事業」に含まれる準事業の定義が、租税特別措置法施行令第40条の2第1項です。
法第六十九条の四第一項に規定する事業に準ずるものとして政令で定めるものは、事業と称するに至らない不動産の貸付けその他これに類する行為で相当の対価を得て継続的に行うものとする。
理事長個人の土地を、ご自身が理事長を務める医療法人に無償で使わせている。医療法人ではしばしば見かける形です。
身内どうしだからと賃料を取っていない場合、この要件が問題になります。 先ほどのケースDがこれにあたります。
3つ目は、申告期限まで保有し、事業の用に供し続けることです。
相続してすぐ売却する、あるいは診療所を閉じてしまうと、要件を満たさなくなります。
承継を機に建て替えや移転を考えている場合は、時期と要件の関係を先に確認しておくことをおすすめします。
よくある質問
Q1. 持分なしへの移行を検討中です。小規模宅地等の特例で不利になるなら、移行は見送るべきでしょうか。
敷地の評価減だけで決める話ではありません。 出資持分が相続財産から外れる効果と、敷地の評価減が8割から5割に下がる可能性を、それぞれ金額にして並べたうえで判断されることをおすすめします。出資持分の評価額が大きい医療法人ほど、移行の効果のほうが大きくなる傾向があります。逆に、出資持分の評価がさほど大きくなく、診療所の敷地が都市部で高額という場合は、比較の結果が変わることもあります。どちらに転ぶかは法人ごとに違いますので、数字を出して比べるのが確実です。
Q2. 自宅と診療所が同じ敷地にあります。どうなりますか。
特定居住用宅地等との併用を検討することになります。
租税特別措置法第69条の4第2項は、貸付事業用宅地等を選ばない場合について、特定事業用等宅地等の400㎡と特定居住用宅地等の330㎡をそれぞれ独立に定めており、合算して按分する計算式を置いていません。
一方、貸付事業用宅地等を選ぶ場合には同項第3号の按分計算が働きます。
自宅併設の診療所は、この併用と按分の設計が納税額を左右します。本シリーズの第3弾で詳しく扱います。
Q3. 相続時精算課税で生前に贈与した土地にも使えますか。
使えません。 小規模宅地等の特例は相続または遺贈により取得した宅地等が対象で、生前贈与された財産は対象外です。相続時精算課税で贈与した土地は相続税の課税価格に加算されますが、そのときに小規模宅地等の特例を適用することはできません。この点は医師が知るべき相続時精算課税の改正点|令和6年・8年度版でも触れています。診療所の敷地を精算課税で贈与するかどうかは、この特例を使えなくなることとセットで考える必要があります。
まとめ
- 小規模宅地等の特例で診療所の敷地がどの区分になるかは、誰が開設しているかで決まります
- 個人開業医が自己所有地で診療所を営んでいた場合は特定事業用宅地等(400㎡まで8割減)。医業は条文の除外列挙に入っていません
- 持分ありの医療法人に有償で貸していた場合は特定同族会社事業用宅地等(400㎡まで8割減)の検討へ。条文は「出資の総額」の50%超で判定します
- 持分なしの医療法人については、社員の地位や基金の拠出をこの保有要件と同一視できるかの確認が要ります。基金は医療法施行規則上、法人が返還義務を負うものです
- この区分の適用可否を直接説明した国税庁・国税局の公表資料は、2026年10月時点で確認できていません。個別の判断は税理士にご確認ください
- 無償で貸していると「相当の対価」の要件を満たさず、特例の対象から外れます
- 出資額限度法人は持分ありの一類型です。持分なしと取り違えないようご注意ください
次のアクション
3つ確認してください。1つ目は、診療所の敷地の名義と、いま診療所を開設しているのが個人か医療法人か。2つ目は、医療法人であれば持分があるかないか。定款と設立年で確認できます。3つ目は、その土地について医療法人から賃料を受け取っているか、金額はいくらかです。とくに3つ目は、無償のままだと特例そのものが使えなくなる話ですので、心当たりのある方は早めにご確認ください。判断に迷う点があれば、医業を専門とする税理士法人昴にご相談ください。
個別のご相談は 税理士法人昴へのお問い合わせ まで。
次回は、持分なし医療法人への移行を選んだ場合に、敷地の評価減がどれだけ変わるかを具体的な数値で掘り下げます。
この記事で参照した一次情報
- 租税特別措置法(e-Gov法令検索) https://laws.e-gov.go.jp/law/332AC0000000026
- 租税特別措置法施行令(e-Gov法令検索) https://laws.e-gov.go.jp/law/332CO0000000043
- 租税特別措置法施行規則(e-Gov法令検索) https://laws.e-gov.go.jp/law/332M50000040015
- 医療法(e-Gov法令検索) https://laws.e-gov.go.jp/law/323AC0000000205
- 医療法施行規則(e-Gov法令検索) https://laws.e-gov.go.jp/law/323M40000100050
- 国税庁「〔措置法第69条の4《小規模宅地等についての相続税の課税価格の計算の特例》関係〕」 https://www.nta.go.jp/law/tsutatsu/kobetsu/sozoku/sochiho/080708/69_4/01.htm
- 国税庁タックスアンサー No.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
- 国税庁「小規模宅地等についての相続税の課税価格の計算の特例に係る相続税の申告書の記載例等について(情報)」(令和3年4月1日 資産課税課情報第9号) https://www.nta.go.jp/law/joho-zeikaishaku/sozoku/pdf/0021003-156.pdf
- 大阪国税局 文書回答事例「基金拠出型の社団医療法人における基金に関する法人税及び消費税の取扱いについて」(平成21年4月24日) https://www.nta.go.jp/about/organization/osaka/bunshokaito/shohi/090424/index.htm
- 厚生労働省医政局長通知「いわゆる『出資額限度法人』について」(平成16年8月13日医政発第0813001号) https://www.mhlw.go.jp/web/t_doc?dataId=00ta6810&dataType=1&pageNo=1
※ 本記事は制度の一般的な説明です。個別の状況により取扱いは異なります。具体的な判断は税理士にご相談ください。税制は改正されますので、適用にあたっては最新の法令・告示をご確認ください。
この記事の監修
税理士法人昴 所長・税理士 山根和彦
医業に特化した税務・経営支援。医療法人の設立・節税・事業承継・相続対策を多数支援。