


熊本オフィスの
お知らせ・ブログ
Kumamoto News & Blog
2026.11.02
小規模宅地等の特例と限度面積|診療所の敷地を全部は選べない理由
小規模宅地等の特例で、診療所の敷地はどの区分になるか
同じ1筆の敷地でも、適用する区分は1つとは限りません。
建物の使われ方と、誰が相続するかによって、1つの敷地が複数の区分に分かれます。そして小規模宅地等の特例には区分ごとに限度面積があるため、分かれた部分のすべてを特例の対象として選べるわけではありません。
どれを選ぶかで納税額が変わります。
シリーズ第1弾では、診療所を誰が開設しているかによって検討する区分そのものが変わることを条文で整理しました。
個人開業医なら特定事業用宅地等です。
持分あり医療法人に相当の対価を得て貸していれば特定同族会社事業用宅地等、持分なし医療法人なら貸付事業用宅地等の検討になります。
今回は、区分が決まったその先の話です。実際の診療所は、建物全体を診療だけに使っているとは限りません。 1階が診療所で2階が調剤薬局、同じ建物に他科のクリニックが入っている、空いたスペースをテナントに貸している。
こうした形では、1つの敷地のなかで区分が分かれます。相続する人が複数いれば、そこでもう一段分かれます。
区分の整理までは、税理士に相談すればたどり着きます。
その先の「どれを選ぶか」で金額が動くことは、意外と知られていません。
国税庁の記載例が示す、区分の分かれ方と敷地の分け方
国税庁は、1つの敷地に複数の利用区分がある場合の考え方を、申告書の記載例という形で公表しています(国税庁「小規模宅地等についての相続税の課税価格の計算の特例に係る相続税の申告書の記載例等について(情報)」令和3年4月1日・PDF。令和2年4月1日以後の相続または遺贈が対象です)。事例1「複数の利用区分が存する場合」と事例3「特定同族会社事業用宅地等と貸付事業用宅地等が混在する場合」から、分かれ方は2つあることが読み取れます。
分かれ方その1|建物をどう使っているか
法人が自ら事業に使っている部分と、法人が第三者に転貸している部分は、別の区分になります。
特定同族会社事業用宅地等は「法人の事業の用に供されていた宅地等」であることが要件ですが、この「法人の事業」から不動産貸付業が外れているためです。
国税庁は事例3で、こう説明しています。
特定同族会社事業用宅地等に該当するためには、その宅地等が「法人(A社)の事業の用に供されていた宅地等」であるという要件がある(措法69の4③三)。この場合の「法人(A社)の事業」からは、不動産貸付業、駐車場業、自転車駐車場業及び準事業が除かれている(措法69の4③一、措令40の2⑦)。
(国税庁の記載例(令和3年4月1日) 事例3)
医療法人に当てはめると、こうなります。
医療法人が自ら診療所として使っている部分は「法人の事業」です。一方、医療法人が調剤薬局やテナントに転貸している部分は不動産貸付業ですから、特定同族会社事業用宅地等にはなりません。
同じ建物、同じ敷地でも、上の階と下の階で区分が変わるわけです。
国税庁の事例1は、まさにこの形を扱っています。
1棟の建物で、3階が居住の用、2階が貸付事業の用、1階が書籍・雑誌小売業の用。
同じ建物の中で、階ごとに3つの区分に分かれています。
分かれ方その2|誰が相続するか
同じ部分を相続しても、相続する人が申告期限において法人の役員かどうかで区分が変わります。
特定同族会社事業用宅地等の「財務省令で定める者」は、租税特別措置法施行規則第23条の2第5項にこう定められています。
法第六十九条の四第三項第三号に規定する財務省令で定める者は、同号に規定する申告期限において同号に規定する法人の法人税法第二条第十五号に規定する役員(清算人を除く。)である者とする。
医療法人でいえば理事であることが求められます。
ここで大切なのは、役員でなければ特例がゼロになるわけではないという点です。
国税庁の事例は、申告期限に法人の役員になっていない相続人が取得した部分について、こう述べています。
また、丙が相続により取得した部分(400㎡×1/2=200㎡)のうち、A社が日用雑貨小売業の店舗として利用している部分(100㎡)は、丙が申告期限においてA社の役員になっていないため特定同族会社事業用宅地等には該当しないものの、A社がB社に貸し付けている部分(200㎡)と同様に、貸付事業用宅地等として、小規模宅地等の特例の適用を選択することができる。
(国税庁の記載例(令和3年4月1日) 事例3)
つまり、8割減が使えなくなるだけで、ほかの要件を満たせば5割減を選ぶ余地は残ります。
理事でないご家族が診療所の敷地を相続することになっても、特例が消えてしまうわけではありません。
この点を誤解したまま遺産分割を設計すると、不要な結論に飛びついてしまいます。
では、敷地はどう分けるのか
国税庁の記載例は、宅地の面積に「その用途に供されている部分の床面積 ÷ 建物の総床面積」を掛ける形で計算しています。 事例3では、こう示されています。
400 ㎡ × 300㎡(特定同族会社の日用雑貨小売業の用に供されている部分の床面積)/ 600㎡(特定同族会社に貸し付けられている建物の総床面積)× 1/2(乙の持分割合)= 100 ㎡
(国税庁の記載例(令和3年4月1日) 事例3)
つまり床面積の比で敷地を按分し、そのうえで取得した持分を掛けるという順序です。本記事のモデルケースも、この方法で計算します。
2点だけ補足します。
この資料は国税庁が「執務の参考とされたい」として発出した資産課税課情報で、法令解釈通達ではありません。
また、この算式の分母は「貸し付けられている建物の総床面積」です。
建物の一部だけを貸しているような場合は、当てはめ方が変わることがあります。
ケーススタディ|医療モール型の敷地500㎡を、兄妹で相続したら
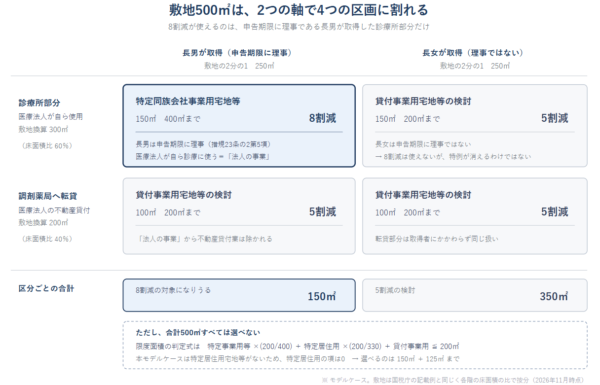
モデルケース:D医療法人・前理事長Dさん(2026年11月時点)
※ 以下は理解のためのモデルケースです。実在するクライアントの情報ではありません。実際の判定は個別の事実関係によって変わります。
- 前理事長Dさんは、診療所の敷地500㎡と、その上の2階建ての建物を個人で所有していた
- 建物全体を、Dさんが理事長を務めるD医療法人に相当の対価を得て賃貸していた。賃貸を始めてから10年以上が経過している
- D医療法人は持分あり(経過措置型)の医療法人で、Dさんとご家族で出資の総額の50%超を保有していた
- D医療法人は、建物の1階を診療所として自ら使用し、2階を調剤薬局に転貸していた
- 床面積の比は、1階(診療所)60%・2階(調剤薬局)40%
- 特例を適用する前の敷地の相続税評価額は1億円(1㎡あたり20万円)
- Dさんの相続により、長男(D医療法人の理事)と長女(理事ではない)が2分の1ずつこの敷地を取得した
- 2人とも申告期限まで敷地を保有し、賃貸を続けている
敷地は、先ほどの国税庁の記載例と同じ方法で按分します。
各階の床面積の比です。
評価額の1㎡あたり20万円は、建物全体をD医療法人に貸していることから敷地全体が貸家建付地として評価された後の金額で、敷地全体で均一としています。
建物の一部だけを貸しているような場合は、1㎡あたりの評価額も部分ごとに変わります。
敷地500㎡は、4つの区画に割れる
床面積の比で按分すると、診療所部分が敷地換算300㎡、調剤薬局部分が200㎡です。ここに取得者の2分の1ずつが重なります。
| 長男(理事)が取得 250㎡ | 長女(理事でない)が取得 250㎡ | |
|---|---|---|
| 診療所部分(医療法人が自ら使用)300㎡ | 150㎡ → 特定同族会社事業用宅地等(8割減) | 150㎡ → 特定同族会社事業用には該当せず、貸付事業用宅地等の検討(5割減) |
| 調剤薬局へ転貸(医療法人の不動産貸付)200㎡ | 100㎡ → 貸付事業用宅地等の検討(5割減) | 100㎡ → 貸付事業用宅地等の検討(5割減) |
8割減の対象になりうるのは、長男が取得した診療所部分の150㎡だけです。
残る350㎡は5割減の検討になります。同じ診療所の敷地でも、長男が取得した部分と長女が取得した部分で扱いが変わっている点に注目してください。
※ 本記事の数値・税率は2026年11月時点の情報です。税制は改正されますので、最新の告示をご確認ください。
貸付事業用を選ぶと、限度面積の按分が働く
貸付事業用宅地等を1㎡でも選ぶと、400㎡の枠と200㎡の枠は別枠ではなくなります。 ここが「全部は選べない」の正体です。租税特別措置法第69条の4第2項第3号は、限度面積の要件をこう定めています。
三 貸付事業用宅地等(略) 次のイ、ロ及びハの規定により計算した面積の合計が二百平方メートル以下であること。
イ 特定事業用等宅地等(略)の面積を合計した面積に四百分の二百を乗じて得た面積
ロ 特定居住用宅地等(略)の面積を合計した面積に三百三十分の二百を乗じて得た面積
ハ 貸付事業用宅地等(略)の面積を合計した面積
国税庁の措置法通達69の4-10も、この要件を算式の形で示しています(国税庁)。特定同族会社事業用宅地等は「特定事業用等宅地等」に含まれますから、選んだ面積に2分の1を掛けた面積が200㎡の枠を食う、という関係になります。
選び方で課税価格が1,650万円変わる
先ほどのD医療法人のモデルケースで、3つの選び方を比べます。
選び方A:8割減が使える部分を優先して選ぶ
特定同族会社事業用宅地等150㎡をすべて選ぶと、200㎡の枠を150×(200/400)=75㎡分使います。残りは125㎡ですから、貸付事業用宅地等を125㎡選べます。
- 特定同族会社事業用宅地等 150㎡ × 20万円 × 80% = 減額2,400万円
- 貸付事業用宅地等 125㎡ × 20万円 × 50% = 減額1,250万円
- 減額の合計 3,650万円 → 課税価格 6,350万円
選び方B:面積の大きいほうを選ぶ
5割減の対象は350㎡もあります。
面積が大きいほうが有利に見えるかもしれません。
貸付事業用宅地等だけを限度いっぱいの200㎡選ぶと、こうなります。
- 貸付事業用宅地等 200㎡ × 20万円 × 50% = 減額2,000万円
- 減額の合計 2,000万円 → 課税価格 8,000万円
選び方Aと比べて1,650万円、課税価格が増えます。
同じ200㎡の枠を使い切っているのに、選び方Aは合計275㎡(150㎡+125㎡)の土地を特例の対象にできています。
区分によって枠の減り方が違うためです。
理由は1㎡あたりの効率にあります。
特定同族会社事業用宅地等は1㎡で16万円減額できて、200㎡の枠は0.5しか使いません。
枠1単位あたり32万円です。貸付事業用宅地等は1㎡で10万円減額して枠を1使いますから、枠1単位あたり10万円。
枠あたりの効率で3.2倍の差があります。8割減が使える部分から埋めるのが基本になります。
ただしこれは、区分ごとの1㎡あたりの評価額が同じ場合の話です。
転貸している部分の1㎡あたりの評価額が診療所部分を大きく上回るような土地では、結論が変わることもあります。
選び方を誤ると、減額がゼロになる
限度面積の要件を満たさないと、超えた分だけが削られるのではなく、選択した宅地等のすべてについて特例が使えなくなります。
措置法通達69の4-11に、こう明記されています。
69の4-11 選択特例対象宅地等が措置法第69条の4第2項に規定する限度面積要件を満たしていない場合は、その選択特例対象宅地等のすべてについて同条第1項の適用がないことに留意する。
(国税庁)
たとえば「400㎡の枠と200㎡の枠は別々だから」と考えて、特定同族会社事業用宅地等150㎡と貸付事業用宅地等200㎡の両方を選んだとします。
判定式では150×(200/400)+200=275㎡となり、200㎡を超えます。このとき減額は3,650万円ではなくゼロ、課税価格は1億円のままです。
ただし、救済の道は残されています。同じ通達は続けてこう述べています。
なお、この場合、その後の国税通則法(略)第18条第2項((期限後申告))に規定する期限後申告書及び同法第19条第3項((修正申告))に規定する修正申告書において、その選択特例対象宅地等が限度面積要件を満たすこととなったときは、その選択特例対象宅地等について措置法第69条の4第1項の適用がある(略)ことに留意する。
(国税庁)
期限後申告書や修正申告書の段階で、選択した宅地等が限度面積に収まることとなれば、特例の適用はあるという整理です(当初申告で選んだ宅地等を別の宅地等に入れ替えられるかどうかは、これとは別の論点になります)。
選択には、取得した全員の同意が要ります
どの部分を特例の対象にするかは、敷地を取得した人がひとりで決められるものではありません。 租税特別措置法施行令第40条の2第5項は、相続税の申告書に添付する書類として、次のものを挙げています。
三 当該特例対象宅地等(略)を取得した全ての個人の第一号の選択についての同意を証する書類
D医療法人のモデルケースに戻ります。
選び方Aの貸付事業用宅地等125㎡を、どこから取るか。
ここで注意が要るのは、長男の診療所部分150㎡は特定同族会社事業用宅地等にあたるため、貸付事業用には回せないことです。
租税特別措置法第69条の4第3項第4号が、貸付事業用宅地等の定義からあらかじめ特定同族会社事業用宅地等を外しているためです。
選ぶか選ばないかにかかわらず、条文の側で決まっています。
つまり長男側から出せるのは、薬局部分の100㎡までです。
長男の100㎡をすべて充てて残り25㎡を長女の取得分から取るのか、125㎡すべてを長女の取得分から取るのか。ここで減額がどちらの取得分に効くかが変わります。
つまり兄妹のどちらの相続税が軽くなるかが動きます。
そして、その選択には2人の同意が要ります。
だからこそ、申告書を作る段階ではなく、遺産分割を設計する段階から、どの部分を誰が相続してどう選ぶかを試算しておくことをおすすめします。
分け方が決まってから選択でもめると、話が振り出しに戻りかねません。
税理士法人昴では、こうした選択の組み合わせを複数並べて比較する形でご相談をお受けしています。
持分なしへ移行していた場合、この敷地はどうなるか
同じ敷地でも、持分なし医療法人では、8割減が使える部分がなくなる可能性があります。
シリーズ第1弾で整理したとおり、特定同族会社事業用宅地等は「株式の総数又は出資の総額」の50%超という保有要件で判定する構造になっていて、社員としての地位も、理事という立場も、この保有要件に置き換える文言が条文に用意されていないためです。
なお、基金拠出型の医療法人の「基金」がこの「出資」にあたるかどうかについては、税理士法人昴が確認した範囲では、直接答えた公表資料が見つかっていません。
以下は、この保有要件を満たす出資がないものと整理した場合の数値です。
D医療法人が持分なし医療法人だったとすると、診療所部分の300㎡も特定同族会社事業用宅地等の検討から外れ、敷地500㎡すべてが貸付事業用宅地等の検討になります。
選べるのは200㎡までです。
- 貸付事業用宅地等 200㎡ × 20万円 × 50% = 減額2,000万円
- 減額の合計 2,000万円 → 課税価格 8,000万円
持分ありで選び方Aを取った場合の6,350万円と比べると、課税価格で1,650万円の差です。相続税の限界税率を40%と仮定すると、税額にしておよそ660万円の差になります(税率は各法定相続分に応ずる取得金額によって変わります。実際の税額は財産全体の構成で決まりますので、差の大きさを示す目安としてご覧ください)。
ここで申し上げたいのは、移行をやめたほうがよいということではありません。
出資持分という財産そのものが相続財産から外れる効果は、この敷地の差とは規模が違うことも珍しくないからです。
出資持分の評価額が数千万円から数億円に達しているケースでは、敷地の1,650万円は相対的に小さな要素になります。
一方で、移行には後戻りできないことと移行後6年間の運営要件という負担があります。
移行の損得は持分なし医療法人への移行|税制優遇のメリットと6年間の注意点で整理していますし、持分を残したまま評価を下げる選択肢は医療法人の出資持分は退職金でいくら下がる?評価と承継の現実解で比較しています。
申し上げたいのは、判断材料に敷地の分も入れてくださいということです。
出資持分の評価だけを見て移行を決めると、診療所の敷地で何が起きるかが抜け落ちます。
10年先の相続まで含めて、法人と個人の両方を並べて見る必要があります。
なお、この点には限界もあります。
持分の定めのない医療法人が特定同族会社事業用宅地等に該当しないという整理について、国税庁が正面から説明した公表資料は、税理士法人昴が確認した範囲では見つかっていません。
条文の構造からそう読めるという整理ですので、個別の判断は顧問税理士にご確認ください。
よくある質問
Q1. 調剤薬局へ転貸している部分は、特例を一切使えないのですか。
使えないわけではありません。特定同族会社事業用宅地等(8割減)には該当しませんが、貸付事業用宅地等(5割減)として選べる余地があります。
ただし相続開始前3年以内に新たに貸付事業の用に供された宅地等は原則として対象から外れるなど、別の要件があります(租税特別措置法第69条の4第3項第4号)。
個別の判定は税理士にご相談ください。
Q2. 敷地を相続する子を、申告期限までに理事にすれば要件を満たせますか。
条文は「申告期限において」法人の役員であることを求めていますので、申告期限の時点で理事であれば文言上は要件を満たします。
ただし医療法人の理事は医療法上の手続きを経て就任するものですし、税務上の要件を満たすためだけに就任させる形が適切かは別の問題です。
法人の運営体制とあわせて検討されることをおすすめします。
Q3. 限度面積の按分は、自宅の敷地がある場合にも影響しますか。
影響します。貸付事業用宅地等を選ばなければ、特定事業用等宅地等の400㎡と特定居住用宅地等の330㎡は併用できます。
ところが貸付事業用宅地等を選ぶと、居住用の面積にも200/330を掛けて、合計200㎡以下に収める判定に変わります(租税特別措置法第69条の4第2項)。
自宅が診療所に併設されているケースは、この論点が正面から効いてきます。次回、詳しく取り上げます。
まとめ
- 診療所の敷地は1筆でも、建物の使われ方と誰が相続するかの2つの軸で複数の区分に割れる
- 医療法人が自ら診療に使う部分と、調剤薬局などへ転貸している部分は別の区分になる
- 申告期限に理事でないご家族が相続した部分は、8割減は使えないが5割減を選ぶ余地は残る
- 小規模宅地等の特例の限度面積は、貸付事業用宅地等を選んだ時点で400㎡と200㎡が別枠ではなくなる。モデルケースでは選び方で課税価格が1,650万円変わり、要件を外すと減額がゼロになる
次のアクション
- 診療所の建物に医療法人以外が使っている部分がないか確認する(調剤薬局・他科のクリニック・テナント・駐車場)
- その敷地を誰が相続する見込みか、その方が申告期限に理事であるかを確認する
- 分け方と選び方の組み合わせを複数並べて、課税価格を試算してから遺産分割を設計する
次回は、自宅が診療所に併設されている場合を取り上げます。居住用と事業用が同じ敷地にあるときの限度面積の考え方と、個人版事業承継税制との選択関係を整理します。
個別の状況により取扱いは異なります。実際の判断にあたっては税理士にご相談ください。
この記事の監修
税理士法人昴 所長・税理士 山根和彦
医業に特化した税務・経営支援。医療法人の設立・節税・事業承継・相続対策を多数支援。