


熊本オフィスの
お知らせ・ブログ
Kumamoto News & Blog
2026.09.28
MS法人とは~医療法人でできないことを補う設計と注意点~
MS法人とは|医療法人でできないことを補う設計と注意点
MS法人と医療法人をどう使い分けるか。
この問いは、医療法人本体でできることに限りがあると気づいた理事長の多くが通る場所です。
前回の記事では、医療法人が行える業務は定款に書ける範囲に限られ、貸付・兼業・名義貸しには明確な線があることを確認しました。
では、その線の外側にある仕事は誰が担うのか。実務でその受け皿として使われてきたのがMS法人です。
ただし、置き方を誤ると医療法上の指導と税務上の否認が同時に来ます。
この記事でわかること
- MS法人とは何か、医療法人と何が根本的に違うのか
- 医療法人本体の制約のうち、MS法人が補える部分とそうでない部分
- 設計段階で外せない役員兼務の制限と、コスト面のデメリット
MS法人とは|医療法人との根本的な違い
MS法人とは、メディカルサービス法人の略で、医療機関の周辺業務を担う一般の会社を指す実務上の呼び名です。
法律にこの名称の定義があるわけではありません。
株式会社でも合同会社でも、医療機関と取引関係にあれば実務上はMS法人と呼ばれます。
医療法人との違いは、営利を目的にできるかどうかにあります。医療法第54条は、次のように定めています。
医療法人は、剰余金の配当をしてはならない。
例外の付いていない、一文だけの条文です。厚生労働省「医療法人の適正な運営に関するチェックリスト」も、この規定を前提に「医療法人は、剰余金の配当が禁止されていることから、長年にわたって順調な経営を続け、その純資産額が大きくなる傾向があります」と述べています。
配当ができないため、利益は法人の内部に積み上がっていきます。
一方、MS法人は普通の会社ですから、株主への配当も、事業目的の追加も、原則として自由にできます。
この違いは、単なる制度上の区別ではありません。
医療法人は「利益を外に出せない器」、MS法人は「利益を外に出せる器」だと理解すると、後述する設計上の注意点がすべて同じ理由から出ていることが見えてきます。
※ 本記事の制度内容は2026年9月時点のものです。医療法および関連通知は改正されることがあります。
医療法人本体の制約と、MS法人が担う役割
MS法人を検討する動機は、多くの場合ひとつです。「本体ではできない」と言われたからです。
医療法人が行える業務は、本来業務と附帯業務の範囲に限られ、しかも定款に記載がなければ行えません。この原則からは、次のような制約が生じます。
- 不動産賃貸業を本体の事業として広く行うことはできない
- 余剰資金を用いた投機的な資産運用は想定されていない
- 医療と関係のない他業種の兼業はできない
詳しくは前回の記事「医療法人ができない事業とは|貸付・兼業・名義貸しの境界線」で整理しています。あわせて医療法人は不動産投資ができるか|賃貸が例外的に許される3条件と、「医療法人で株式投資はできるか」もご確認ください。
ここで押さえておきたいのは、MS法人は制約を消す道具ではないという点です。
医療法人が行えない業務をMS法人が行うのは、医療法人の非営利性が別の法人に移るからではなく、そもそも別人格の会社が自分の事業として行っているからです。したがって、実態がなければこの説明は成り立ちません。
医療法人の業務をMS法人の名前で行っているだけであれば、それは委託ではなく名義貸しの領域に入っていきます。
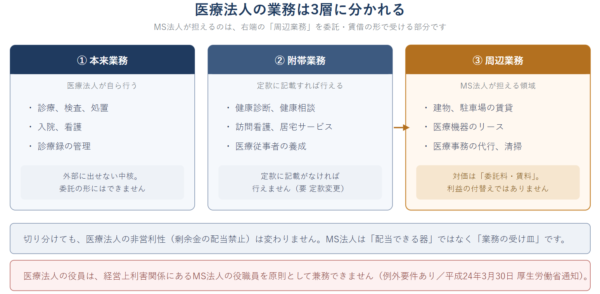
MS法人に委託できる業務の範囲
実務でMS法人が担ってきたのは、医療行為そのものではなく、その周辺にある業務です。典型的なものを挙げます。
| 類型 | 具体例 | 医療法人側の支出 |
|---|---|---|
| 不動産の賃貸 | 診療所の建物、駐車場、職員寮 | 賃料 |
| 物品・設備 | 医療機器のリース、医薬品・消耗品の購買 | リース料、購入代金 |
| 役務の提供 | 医療事務の代行、経理・労務事務、清掃、寝具、給食 | 業務委託料 |
いずれも、医療機関が外部の業者に頼んでもおかしくない業務です。
逆にいえば、外部の第三者に頼むとしたら成り立つかが、委託できるかどうかの実務的な目安になります。
診療そのもの、看護、診療録の管理といった中核業務は、この形に切り出せません。
ここで区別しておきたいのが、附帯業務との違いです。
厚生労働省「医療法人の業務範囲」は、附帯業務について次のように述べています。
附帯業務を委託すること、又は本来業務を行わず、附帯業務のみを行うことは医療法人の運営として不適当であること。
健診や訪問看護といった附帯業務そのものをMS法人に丸ごと任せる形は、想定されていません。
MS法人が担えるのは、あくまでその周辺にある業務です。
対価の性格にも注意が必要です。
MS法人が受け取るのは、賃貸なら賃料、役務提供なら委託料であって、医療法人の利益を分けたものではありません。
この区別が曖昧なまま金額だけが動くと、税務上は寄附金や役員給与と認定される余地が生まれます。
委託料をいくらに設定するかという論点は本シリーズの第2弾で詳しく扱います。
設計で外せない注意点
役員の兼務は原則としてできない
MS法人の設計で最初に確認すべきは、誰が役員になるかです。
厚生労働省の通知「医療法人の役員と営利法人の役職員の兼務について」(平成24年3月30日 医政総発0330第4号、医政指発0330第4号)は、次のように定めています。
開設者である法人の役員については、原則として当該医療機関の開設・経営上利害関係にある営利法人等の役職員を兼務していないこと。
原則は兼務禁止です。ただし、同通知は例外も定めています。
ただし、次の場合(開設者である法人の役員(監事を除く。)の過半数を超える場合を除く。)であって、かつ医療機関の非営利性に影響を与えることがないものであるときは、例外として取り扱うことができることとする。
また、営利法人等との取引額が少額である場合も同様とする。
例外として挙げられているのは、物品の購入・賃貸や役務提供の商取引がある場合(ア)、土地建物を賃借する商取引がある場合(イ)などで、いずれも「営利法人等の規模が小さいことにより役職員を第三者に変更することが直ちには困難であること」「契約の内容が妥当であると認められること」を満たす必要があります。
アの場合はさらに、医療法人の代表者でないことが求められます。
つまり、例外に当たるかどうかは、規模・契約内容・役員構成をあわせて見た結果として決まります。
「配偶者を代表にすれば大丈夫」といった単純な話ではありません。
なお、診療所の管理者(院長)についても、同じ通知に基づく確認が求められています。
コスト面のデメリットも同時に生じる
MS法人を置けば、法人が2つになります。次の負担が増えます。
- 法人住民税の均等割(赤字でも発生します)
- 決算・申告の実務負担、社会保険の手続
- 消費税の負担
3つ目は見落とされがちです。国税庁「No.6105 課税の対象」が示すとおり、事業者が国内で対価を得て行う役務の提供は消費税の課税対象です。MS法人への委託料には消費税がかかります。
ところが医療法人側では、保険診療収入が非課税売上であるため、その委託料にかかった消費税を仕入税額控除できない部分が生じます。
医療機関にとって、この消費税は取り戻せないコストとして残ることがあります。
節税効果だけを見て判断すると、この負担が抜け落ちます。
診療という本業に集中するための体制づくりなのか、税負担の調整が目的化していないか。導入の目的をここで一度言葉にしておくことをおすすめします。
ケーススタディ|委託を検討する医療法人のモデルケース
以下は説明のためのモデルケースであり、実在の法人ではありません。
前提
- 医療法人B会(理事長C、無床診療所1施設、年間の医業収益2億円)
- 医療事務スタッフの採用と教育が定着せず、理事長Cが労務管理に時間を取られている
- Cの配偶者Dが全額を出資して、医療事務の受託を目的とする会社E(MS法人)を設立し、代表に就任(Eの全株式をDが保有)
- B会はEに医療事務の代行を委託。年間委託料1,200万円(税抜)
お金の流れ(1年あたり・概算)
| 項目 | 金額 |
|---|---|
| B会が支払う委託料 | 1,200万円 |
| B会が負担する消費税(10%) | 120万円 |
| Eの費用(人件費・経費) | 1,000万円 |
| Eの利益 | 200万円 |
| Eの法人税等(実効税率30%と仮定) | 約60万円 |
B会では委託料1,200万円が費用になります。一方、消費税120万円は保険診療が非課税売上であるため控除できない部分が生じ、実質的な負担として残ります。Eには200万円の利益が残り、法人税等を差し引いた約140万円が内部に留保されます。
この設計で得られるのは、税負担の圧縮そのものよりも、採用・教育・労務管理をEに集約して理事長Cの時間を診療に戻せることです。あわせて、Dへの役員報酬という形で所得を分散する余地も生まれます。
同時に確認すべき点もあります。
DがB会の理事を兼ねている場合は、先ほどの通知の例外要件を満たすかを個別に検討しなければなりません。
委託料1,200万円が業務量に見合っているかの説明も必要です。
そして長期的には、Eの株式が相続財産になります。ここで効いてくるのが、誰がEに出資したかです。
株式は代表者ではなく株主のものですから、相続財産になるのは出資した人の側です。
このモデルケースではDが全額を出資しているため、Eの株式はDの財産であり、Dの相続で承継されます。
仮にCが出資していれば、Eの株式はCの財産となり、B会の出資持分と一緒にCの相続財産に含まれます。
つまり、出資者を誰にするかは、設立時点で相続の姿を決める選択です。
しかもEに利益が積み上がるほど株式の評価額も上がっていきます。
医療法人の出資持分と、MS法人の株式と、承継すべきものが2つになる。
その2つを誰に、どう渡すのかは、設立の段階から考えておく価値があります。
※ 税率・金額は説明のための概算です。実際の税負担は法人の規模・所得・地域により異なります。
よくある質問
Q1. 理事長の配偶者がMS法人の代表になることは問題ないでしょうか。
配偶者が医療法人の役員でなければ、役員兼務の制限が直接の問題になる場面ではありません。
ただし、取引条件が妥当かどうかは別途問われます。
また、一定の医療法人には関係事業者との取引に関する報告が求められており、親族が関わる取引は記載の対象になり得ます。
個別の判断は顧問税理士にご確認ください。
Q2. MS法人を作れば節税になりますか。
所得を分散する余地は生まれますが、消費税の負担、法人を維持するコスト、委託料が否認された場合の影響を差し引いて考える必要があります。効果があるかどうかは、委託する業務の実態と金額の妥当性しだいです。この点は本シリーズの第2弾で詳しく扱います。
Q3. すでにMS法人がありますが、何から見直せばよいですか。
契約書の有無と内容、委託料の算定根拠を示す資料、そして双方の役員構成の3点です。設立当時のまま業務内容だけが変わっているケースは少なくありません。
まとめ
- MS法人とは、医療機関の周辺業務を担う一般の会社の実務上の呼び名で、法律上の定義はありません
- 医療法人は剰余金の配当が禁止された非営利の器であり、MS法人はその制約を消す道具ではありません
- 委託できるのは、外部の第三者に頼んでも成り立つ周辺業務です。診療などの中核業務は切り出せません
- 医療法人の役員は、経営上利害関係にあるMS法人の役職員を原則として兼務できません(例外要件あり)
- 消費税や法人維持コストの増加というデメリットも、あわせて見積もっておく必要があります
- MS法人の株式は、代表者ではなく出資した人の相続財産です。誰が出資するかは、設立時点で承継の姿を決める選択になります
次のアクション
すでにMS法人がある場合は、委託契約書と双方の役員名簿を並べて、契約内容が現在の業務実態と一致しているかをご確認ください。
これから検討する場合は、切り出したい業務が「外部の第三者に頼んでも成り立つ業務か」を最初に点検することをおすすめします。
判断に迷う点があれば、医業を専門とする税理士にご相談ください。
次回は、実務でいちばん問い合わせの多い「委託料はいくらが適正か」を、否認リスクと税務調査で見られる点から整理します。
※ 本記事は制度の一般的な説明です。個別の状況により取扱いは異なります。具体的な判断は税理士にご相談ください。
この記事の監修
税理士法人昴 所長・税理士 山根和彦
医業に特化した税務・経営支援。医療法人の設立・節税・事業承継・相続対策を多数支援。