


熊本オフィスの
お知らせ・ブログ
Kumamoto News & Blog
2026.09.24
医療法人ができない事業とは|貸付・兼業・名義貸しの境界線
株式会社なら当たり前にできることが、医療法人では認められない。
医療法人ができない事業をめぐるトラブルの多くは、この落差から生まれます。
しかも医療法上の問題と税務上の問題が同時に起きるため、片方だけ見ていると対応を誤ります。
金銭の貸付、他業種の兼業、名義貸しという3つの場面で、境界がどこにあるかを確認します。
この記事でわかること
- 医療法人の業務範囲を決めているのは何か、という原則
- 金銭の貸付をめぐる3つの誤解と、それぞれの正しい扱い
- 理事長への貸付が医療法と税務の両面で問題になる仕組み
医療法人ができない事業を決めているのは「定款」
医療法人ができない事業を考えるとき、リストを暗記する必要はありません。原則はひとつです。
厚生労働省「医療法人運営管理指導要綱」は、都道府県が立入検査で確認すべき事項として、業務一般の項目に次の2点を掲げています。
- 定款または寄附行為に記載されている業務が行われていること
- 定款または寄附行為に記載されていない業務を行っていないこと
そして、記載のない業務を行っている場合は「法人側の方針を確かめた上、必要に応じてその業務の中止を指導」し、定款変更等の手続を行わせるとしています。
指導で済まない場合の手続も法律に用意されています。
医療法第64条第1項は「都道府県知事は、医療法人の業務若しくは会計が法令、法令に基づく都道府県知事の処分、定款若しくは寄附行為に違反し、又はその運営が著しく適正を欠くと認めるときは、当該医療法人に対し、期限を定めて、必要な措置をとるべき旨を命ずることができる」と定めています。
この命令に従わないときは、同条第2項により、期間を定めた業務の全部または一部の停止命令や、役員の解任勧告に進むことがあります。
したがって判断の順序は、「この事業は法律で禁止されているか」ではなく、「自院の定款に書いてあるか。書けるか」です。
そして定款に書けるのは、本来業務(医療法第39条)と附帯業務(同第42条各号)の範囲に限られます。収益業務(同第42条の2)を行えるのは社会医療法人だけです。
株式会社であれば、定款の目的は事実上いくらでも広げられます。医療法人はここが根本的に違います。
※ 本記事の制度内容は2026年8月時点のものです。医療法および関連通知は改正されることがあります。
金銭の貸付をめぐる3つの誤解
医療法人の資金を貸し付ける場面は、相手によって扱いがまったく異なります。混同されやすい3類型を分けて整理します。
誤解1|「職員への貸付は附帯業務だから定款に書けばよい」
厚生労働省「医療法人の業務範囲」は、附帯業務の留意事項として次のように述べています。
役職員への金銭等の貸付は、附帯業務ではなく福利厚生として行うこと。この場合、全役職員を対象とした貸付に関する内部規定を設けること。
職員貸付制度そのものは否定されていません。ただし位置づけが「附帯業務」ではなく「福利厚生」であること、そして全役職員を対象とした内部規定を設けることが条件とされています。
特定の職員だけを対象にした場当たり的な貸付は、この条件を満たしません。
誤解2|「理事長も役員だから、役職員向け貸付制度で貸せる」
形式的にはそう見えますが、実質は別物です。全役職員を対象とした福利厚生制度の趣旨は、災害や病気などで臨時に資金が必要になった従業員を支えることにあります。
理事長個人の資金需要をこの枠組みで処理すると、制度の実態が伴っていないと判断されるおそれがあります。
加えて、理事が医療法人と利益相反する取引を行う場合には、理事会において当該取引につき重要な事実を開示し、承認を受けなければならず、取引後は遅滞なく理事会に報告しなければならないとされています(運営管理指導要綱・理事の項目)。
理事長への貸付は典型的な利益相反取引であり、理事会決議と議事録の整備が前提になります。
誤解3|「関連会社への貸付は、グループ内の資金融通だから問題ない」
医療法人が他の法人へ金銭を貸し付けることは、本来業務にも附帯業務にも該当しません。
相手が理事長の所有するMS法人であれば、さらに論点が増えます。医療法第51条第1項は、医療法人が作成すべき事業報告書等のひとつとして「関係事業者(理事長の配偶者がその代表者であることその他の当該医療法人又はその役員と厚生労働省令で定める特殊の関係がある者をいう。)との取引の状況に関する報告書」を挙げています。
これを含む事業報告書等は、同法第52条第1項により、毎会計年度終了後3月以内に都道府県知事へ届け出なければなりません。貸付もこの報告の対象となり得ます。
「グループ内だから」という発想は、非営利法人である医療法人には適用できません。
兼業・名義貸しが問題になる場面
他業種の兼業
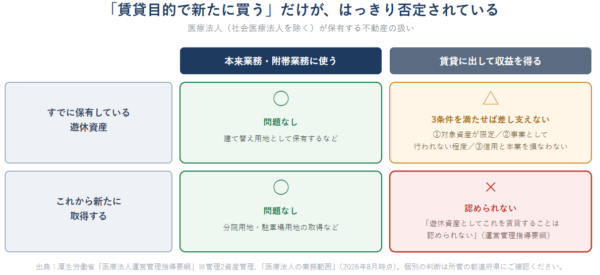
医療法人が飲食店や物販を営むことは、本来業務にも附帯業務にも入りません。
ただし、施設内の売店については別の枠組みがあります。
厚生労働省の整理では、病院等の施設内で入院・通院する患者およびその家族を対象として行われる業務、または職員の福利厚生のために行われる業務であって、医療提供または療養の向上の一環として行われるものは「附随業務」とされ、収益業務に含まれず、特段の定款変更も要しません。
この整理から、次の線が引かれます。
- 病院等の建物内で行われる売店 → 附随業務にあたる
- 敷地内で行われる駐車場業 → 附随業務にあたる
- 敷地外に有する法人所有の遊休資産を用いて行われる駐車場業 → 附随業務に含まれない
同じ「売店」「駐車場」でも、対象者と場所によって扱いが変わります。
院外に一般客向けのカフェを出す、といった構想はこの枠に収まりません。
名義貸し
厚生労働省「医療法人の業務範囲」は、社会医療法人の収益業務の要件として「当該医療法人以外の者に対する名義の貸与その他不当な方法で経営されるものでないこと」を挙げています。
これは収益業務についての要件ですが、医療法人の非営利性という趣旨からすれば、他の業務でも同じ問題意識が働きます。
実務で問題になりやすいのは、実質的な経営主体が別にいるのに医療法人の名義だけを使う形です。
医療法人の資産や信用が、法人外の利益のために使われている状態は、立入検査で厳しく見られる領域です。
ケーススタディ:理事長へ3,000万円を貸し付けた場合
モデルケース:医療法人社団C会(無床診療所1施設)
理事長が自宅の建替え資金として、医療法人から3,000万円を無利息で借り入れることを検討している。法人には十分な現預金がある。
以下は論点を示すための単純化した整理です。実際の取扱いは契約内容や個別事情によって変わります。
医療法上の論点
法人の資金を理事長個人へ貸し付ける行為は、定款に記載された業務には該当しません。
理事と法人の利益相反取引にあたるため、理事会での重要事実の開示と承認、取引後の報告が必要です。立入検査で貸付金の残高が確認されれば、その経緯と返済計画の説明を求められることが想定されます。
金額が大きく返済が滞っている場合、実質的な剰余金の分配とみなされる懸念も生じます。
医療法第54条は「医療法人は、剰余金の配当をしてはならない」と定めており、これに違反して剰余金の配当をしたときは20万円以下の過料の対象とされています(同法第93条第8号)。
税務上の論点
無利息であることが問題になります。
国税庁タックスアンサー「No.2606 金銭を貸し付けたとき」によれば、役員または使用人に無利息または低い利息で金銭を貸し付けた場合、一定の場合を除き、所定の利率で計算した利息の額と実際に支払う利息の額との差額が給与として課税されます。
利率は貸付けを行った日の属する年に応じて定められており、令和4年から令和7年中に貸付けを行ったものは年0.9パーセントとされています(2026年8月時点で公表されている直近の利率。最新の利率は国税庁の公表をご確認ください)。
仮に年0.9パーセントで計算すると、3,000万円 × 0.9% = 年27万円が経済的利益の額となります。
この27万円は理事長の給与所得に加算され、所得税・住民税の対象となります。法人側では、役員に対する経済的利益の供与として役員給与の取扱いを受けます。
法人税法第34条第4項は、役員給与の損金不算入を定める同条第1項から第3項の「給与には、債務の免除による利益その他の経済的な利益を含むものとする」としており、無利息貸付による利益もこれに含まれます(国税庁タックスアンサー「No.5202 役員等に対する経済的利益」)。
なお、給与として課税されない場合として、災害や病気などで臨時に多額の生活資金が必要となった場合、会社の平均調達金利など合理的な貸付利率を定めて貸し付ける場合、差額が1年間で5,000円以下である場合が挙げられています。
自宅の建替え資金は、災害・病気による臨時の資金需要には通常あたりません。
結論としての考え方
このケースでは、無利息をやめて合理的な利率を設定し、金銭消費貸借契約書を作成して返済計画を明確にし、理事会で承認を得て議事録に残す、という手当てが最低限必要になります。
そのうえで、医療法上の指導リスクが残ることは変わりません。
そもそも論として、理事長個人に資金が必要であれば、役員報酬の設定を見直すほうが筋が通ります。役員報酬であれば法人の損金となり(定期同額給与等の要件を満たす場合)、貸付金という形で貸借対照表に残り続けることもありません。
個人の所得税負担は増えますが、医療法上の説明も税務上の説明も明快になります。
長期的には、貸付金を残したまま理事長に相続が発生した場合、相続人が法人への返済義務を引き継ぐことになり、承継の場面で問題が表面化します。
目先の資金繰りだけでなく、10年後・相続時にどう見えるかまで含めて判断すべき論点です。
役員退職給与を含めた資金移転の設計については「医療法人理事長の役員退職金|功績倍率と否認事例から見る適正額」もあわせてご覧ください。
よくある質問
Q1. 職員向けの貸付制度をつくりたいのですが、何を用意すればよいですか。
A. 厚生労働省の整理では、附帯業務ではなく福利厚生として行うこととされ、全役職員を対象とした貸付に関する内部規定を設けることが条件とされています。
対象者の範囲、限度額、利率、返済方法、返済が滞った場合の取扱いを規定に定め、実際の運用を規定どおりに行うことが出発点になります。
税務上は、無利息・低利であれば経済的利益として給与課税の論点が生じます。
Q2. 医療法人がMS法人に資金を貸すことはできますか。
A. 本来業務にも附帯業務にも該当しない行為であり、立入検査で説明を求められる可能性が高い領域です。
加えて、医療法第51条に基づく関係事業者との取引の報告義務、税務上の同族間取引としての利率・条件の妥当性という論点が重なります。
実行前に所管の都道府県および税理士にご相談ください。
Q3. 定款に「金銭の貸付」を追加すれば問題は解決しますか。
A. 定款変更には都道府県知事の認可が必要であり、本来業務・附帯業務の範囲を超える業務が認可される制度にはなっていません。
定款への記載で解決する論点ではないとお考えください。
まとめ
医療法人ができない事業について、押さえるべき点を整理します。
- 医療法人の業務範囲は定款の記載がすべてで、定款に書けるのは本来業務と附帯業務のみ(収益業務は社会医療法人限定)
- 役職員への金銭貸付は附帯業務ではなく福利厚生として、全役職員を対象とした内部規定のもとで行う
- 理事長への貸付は、医療法上は利益相反取引として理事会承認が必要になり、税務上は無利息・低利であれば給与課税の論点が生じる
- 附随業務として認められるのは施設内売店や敷地内駐車場までで、敷地外の遊休資産を使った駐車場業は含まれない
- 名義貸しは、医療法人の資産・信用が法人外の利益に使われる状態として、立入検査で厳しく見られる
次のアクション:直近の決算書の貸借対照表を開き、「役員貸付金」「短期貸付金」「立替金」といった科目に残高がないかをご確認ください。
残高がある場合は、契約書の有無、利率の設定、理事会議事録の有無を点検してください。
この3点が揃っていない貸付は、医療法と税務の両面で説明が難しくなります。個別の判断は税理士にご相談ください。
個別のご相談は 税理士法人昴へのお問い合わせ まで。
この記事の監修
税理士法人昴 所長・税理士 山根和彦
医業に特化した税務・経営支援。医療法人の設立・節税・事業承継・相続対策を多数支援。
参考文献・一次情報源
- 厚生労働省「医療法人の業務範囲」 — https://www.mhlw.go.jp/topics/bukyoku/isei/igyou/igyoukeiei/gyoumu.pdf
- 厚生労働省「医療法人運営管理指導要綱」 — https://www.mhlw.go.jp/content/10800000/000548754.pdf
- 国税庁タックスアンサー No.2606 金銭を貸し付けたとき — https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2606.htm
- 国税庁タックスアンサー No.5202 役員等に対する経済的利益 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5202.htm
※ 本記事の内容は2026年8月時点の法令・通達に基づいています。個別の状況により異なりますので、詳しくは税理士にご相談ください。