


熊本オフィスの
お知らせ・ブログ
Kumamoto News & Blog
2026.09.14
医療法人で株式投資はできるか|余剰資金を運用する前の3つの確認
医療法人の資産運用について、「株式投資は禁止されている」という説明を見かけます。
ただ、医療法の条文を探しても株式投資を禁じた規定は見つかりません。
実際には、法律・通知・定款という3つの層で制約がかかっています。この構造を正確に理解しておくと、どこまでなら判断できて、どこから所管庁に確認すべきかが分かります。
この記事でわかること
- 医療法人の資産運用に制約がかかる根拠が、どの層にあるのか
- 運営管理指導要綱が示す「運用してよい範囲」の具体的な中身
- 投資信託や外貨建て保険など、判断に迷う商品の考え方
医療法人の資産運用に制限がある理由
医療法人の資産運用を考えるとき、出発点になるのは非営利性です。
医療法第54条は「医療法人は、剰余金の配当をしてはならない」と定めています。運営管理指導要綱もこれを受け、会計処理の項目で「剰余金を配当してはならないこと。剰余金に類するものも同様であること」としています。
これに違反して剰余金の配当をしたときは、医療法人の理事・監事・清算人が20万円以下の過料に処するとされています(医療法第93条第8号)。
過料を負うのは法人ではなく役員個人である点にご注意ください。
利益を出資者に分配できない以上、法人に残った資金は医療の提供体制を維持・向上させるために使うことが前提になります。
この前提から、余った資金を投機的に運用することへの抑制がかかってきます。
ここで押さえておきたいのは、制約の根拠が医療法の条文そのものではなく、通知(運営管理指導要綱)と各法人の定款にあるという点です。
「法律で禁止されている」と説明されることが多い領域ですが、実態は都道府県による指導と、モデル定款に沿った各法人の内部規律によって形づくられています。
この違いは実務上、意味を持ちます。
刑事罰の対象になるという話ではなく、都道府県の立入検査(医療法第63条・第64条)で是正を指導され、従わなければ措置命令、さらには設立認可の取消しへと進む手続が用意されている、という構図だからです。
ただし設立認可の取消しは、医療法第66条第1項が「他の方法により監督の目的を達することができないときに限り」と定めており、最終手段として位置づけられています。過度に恐れる必要はありませんが、指導を放置しない姿勢は必要です。
※ 本記事の制度内容は2026年8月時点のものです。運営管理指導要綱は改正されることがあります。
運営管理指導要綱が示す「運用してよい範囲」
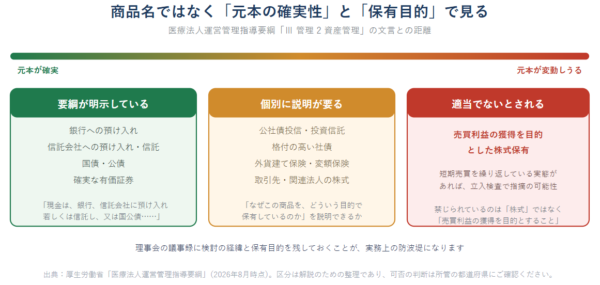
厚生労働省「医療法人運営管理指導要綱」の「Ⅲ 管理 2 資産管理」は、現金の管理方法について次のように定めています。
現金は、銀行、信託会社に預け入れ若しくは信託し、又は国公債若しくは確実な有価証券に換え保管するものとすること(売買利益の獲得を目的とした株式保有は適当でないこと)。
短い一文ですが、ここに判断軸がすべて入っています。
認められている運用先
- 銀行への預け入れ
- 信託会社への預け入れ・信託
- 国債・公債
- 確実な有価証券
適当でないとされているもの
- 売買利益の獲得を目的とした株式保有
つまり禁止されているのは「株式を持つこと」そのものではなく、「売買利益(キャピタルゲイン)の獲得を目的として株式を持つこと」です。
実際、医療法人の貸借対照表でよく見かけるのは、医師信用組合の出資金です。
信用組合は協同組織の金融機関で、口座を開設して取引を始める際に組合員となるための出資を求められます。値上がり益を狙って買ったものではなく、取引の前提として払い込んだお金です。
加入していた生命保険会社が相互会社から株式会社へ組織変更した際に割り当てられた株式も、同じ性格のものといえます。
こうした保有が直ちに問題になるわけではなく、目的が何かが判断の分かれ目になります。
もうひとつのキーワードが「確実な」有価証券という限定です。
元本の安全性が担保されているかどうかが基準であり、値動きによって元本が大きく毀損しうる商品は、この「確実な」に含めて考えにくいことになります。
判断に迷いやすい商品をどう考えるか
要綱の文言は簡潔なため、実際の商品にあてはめると判断に迷う場面が出てきます。考え方の筋道を整理します。
投資信託
一口に投資信託といっても、国債中心の公社債投信から、新興国株式に投資するものまで幅があります。要綱の「確実な有価証券」という基準に照らすと、元本変動リスクの大きさによって評価が変わりうる領域です。
一律に可否を判断せず、個別の商品性と保有目的を所管庁に説明できるかどうかで考えるのが実務的です。
外貨建て保険・変額保険
保険は本来、理事長の退職金原資の準備や事業保障を目的とするものです。
この目的が明確であれば、資産運用の可否という論点とは別の枠組みで検討できます。
逆に、運用利回りを主目的として加入する場合は、上記の「確実な有価証券」の議論に近づきます。
加えて、法人契約の保険は保険料の損金算入割合が商品類型ごとに定められているため、税務上の取扱いも併せて確認が必要です。
社債
格付けの高い国内事業債と、劣後債・仕組債とでは、元本の確実性がまったく異なります。
「社債だから可」「株式だから不可」という商品名での線引きではなく、元本の安全性という実質で見る必要があります。
関連法人・取引先の株式
売買利益の獲得を目的としない保有であれば、要綱が名指しで否定している類型には該当しません。
ただし、その法人がMS法人など理事長の関係者が関与する会社である場合は、医療法第51条に基づく関係事業者との取引の報告義務や、税務上の同族間取引の論点が別途生じます。
いずれの場合も共通するのは、立入検査で「なぜこの商品を、どういう目的で保有しているのか」を説明できるかどうかです。理事会の議事録に検討の経緯と目的が残っているかどうかが、実務上の防波堤になります。
なお、医療法人が保有する不動産についても同様に制約があります。
詳しくは「医療法人は不動産投資ができるか|賃貸が例外的に許される3条件」をご覧ください。
ケーススタディ:内部留保1億5,000万円の資金配分を考える
モデルケース:医療法人社団B会(無床診療所1施設・理事長は58歳)
設立から15年。借入金の返済がほぼ終わり、現預金が1億5,000万円まで積み上がった。
運用利回りを求めて金融機関から投資商品の提案を受けているが、判断がつかない。
以下は考え方を示すための単純化した整理です。実際の金額は法人の規模や状況によって変わります。
ステップ1|運転資金として残す額を決める
月商の3〜6か月分を目安に、診療報酬の入金サイクル(原則として翌々月入金)を踏まえた手元資金を確保します。
月商1,500万円の診療所であれば、4,500万〜9,000万円がこの層にあたります。ここは運用に回す資金ではありません。仮に6,000万円を確保するとします。
ステップ2|今後5年の設備投資予定を差し引く
電子カルテの更新、レントゲン装置やエコーの入替え、内装の改修などを洗い出します。仮に3,000万円と見積もると、残りは6,000万円です。
ステップ3|退職金原資と承継対策を検討する
理事長が58歳で、65歳前後の勇退を想定するなら、役員退職給与の準備が現実的な検討対象になります。
出資持分のある医療法人の場合、退職金の支給は法人の純資産を減らすため、出資持分の評価額を引き下げる効果もあります。
相続・承継対策と資金の置き場所を同時に解決できる点で、単純な利回り追求より優先度が高くなる場面が多いといえます。
ステップ4|それでも残る資金の置き場所
以上を経てなお残る資金があれば、要綱が明示する預金・国公債・確実な有価証券の範囲で検討します。
この段階まで来て初めて「運用」の話になります。
このステップを踏まずに「余っているから運用」と考えると、運転資金が薄くなったところに診療報酬改定や設備の突発的な故障が重なり、かえって資金繰りを圧迫することがあります。運用の利回りより、キャッシュフローの安定のほうが医業経営には効きます。
一方で、預金に置き続けることにもリスクがあります。
物価上昇局面では実質的な購買力が目減りしますし、出資持分のある医療法人では純資産の増加が持分評価額を押し上げ、将来の相続税負担を重くする方向に働きます。「動かさないことも一つの選択」ではなく、「動かさないことの帰結も見積もったうえで選ぶ」という姿勢が要ります。
よくある質問
Q1. 医療法人名義の証券口座を持つこと自体が問題になりますか。
A. 口座の保有そのものを禁じる規定はありません。
問題になるのは中身と目的です。運営管理指導要綱は売買利益の獲得を目的とした株式保有を適当でないとしているため、短期売買を繰り返している実態があれば、立入検査で指摘を受ける可能性があります。
Q2. すでに保有している株式に含み益があります。売却すべきでしょうか。
A. 保有の経緯と目的によって判断が変わるため、一律にお答えできません。
売却すれば売却益に法人税等が課され、保有し続ければ純資産の増加として出資持分の評価に影響します。
所管の都道府県の指導方針と、承継の時期を併せて検討する必要がありますので、税理士および所管庁にご相談ください。
Q3. 定款に「資産の運用」を書き加えれば範囲が広がりますか。
A. 定款変更には都道府県知事の認可が必要であり、要綱の趣旨を超える運用が認可される想定にはなっていません。
定款の記載よりも、運営管理指導要綱に沿った運用実態のほうが検査では重視されます。
まとめ
医療法人の資産運用について、押さえるべき点を整理します。
- 制約の根拠は医療法の禁止規定ではなく、運営管理指導要綱(通知)と定款にある。違反の効果は立入検査での是正指導から始まる
- 要綱が認めるのは、預金・信託・国公債・確実な有価証券。「売買利益の獲得を目的とした株式保有」が適当でないとされている
- 商品名で線を引くのではなく、元本の確実性と保有目的で判断し、理事会の議事録に経緯を残しておく
- 医療法人の資産運用を考える前に、運転資金・設備投資・退職金原資の順に資金の使い道を確定させる
- 預金に置き続ける選択にも、実質的な目減りと出資持分の評価上昇という帰結がある
次のアクション:まず直近の決算書で、現預金の残高と月商の比率を確認してください。
そのうえで、今後5年間の設備投資計画と、理事長の勇退時期の見込みを書き出してみてください。
運用の検討はその後です。個別の判断は、医療法上の指導リスクと税務の両面を見られる税理士にご相談ください。
個別のご相談は 税理士法人昴へのお問い合わせ まで。
この記事の監修
税理士法人昴 所長・税理士 山根和彦
医業に特化した税務・経営支援。医療法人の設立・節税・事業承継・相続対策を多数支援。
参考文献・一次情報源
- 厚生労働省「医療法人運営管理指導要綱」 — https://www.mhlw.go.jp/content/10800000/000548754.pdf
- 厚生労働省「医療法人の業務範囲」 — https://www.mhlw.go.jp/topics/bukyoku/isei/igyou/igyoukeiei/gyoumu.pdf
- e-Gov法令検索「医療法」 — https://laws.e-gov.go.jp/law/323AC0000000205
※ 本記事の内容は2026年8月時点の法令・通知に基づいています。個別の状況により異なりますので、詳しくは税理士にご相談ください。